字节、阿里、腾讯一口气下单350亿美金,英伟达却最多只能供货一成。RTX PRO 5500到底是何方神圣?去年5万嫌贵,今年9万却抢着下单。
大家好,欢迎收听老范讲故事的YouTube频道。
老范曾经预测中国会大买H200,翻车了;今天打脸的方式有些奇怪。10月20号,路透发了一条独家:字节、阿里、腾讯三家向英伟达订了RTX PRO 5500显卡,加起来超过300万张,每张大约11,400美金,总价超过350亿美金。消息来自两位知情人士。现在知情人士很多,但我觉得路透社说的知情人士,还是稍微靠点谱吧。
整个中国下的订单超过了600万张,可另外一位知情人士说,英伟达2027年在全世界最多也就造300万张。能给多少?英伟达亲口告诉合作伙伴,最后能到手的可能只有所订数量的5%到10%。12月出样品,2027年第一季度才开始交货。这块卡什么档次?按照路透社看到的规格,它跟去年那块RTX 6000D差不太多。6000D去年9月卖5万块人民币一张,大厂没怎么下单,具体原因待会儿再讲。今年这张新卡,国内渠道价在85,000-9万之间,电商预售页标的是89,999元。
就在一个月前,华为轮值董事长徐直军刚说过,昇腾在中国已经超过英伟达了。一边是华为说超过英伟达,一边是大厂排队抢英伟达的卡。国产替代怎么又不行了?是不是还要靠英伟达?都不是。国产替代并没有不行,华为的卡今年卖得快翻倍了,跟英伟达只差几个百分点。不行的是产能:国产卡设计得出来,但是造不出来;大厂订了,你也交不出货。也不是非靠英伟达不可,英伟达自己也只能给出一成,大家真正靠的是台积电的产能。
所以今天先把结论搁这儿:去年5万嫌贵,今年9万被抢,大厂抢的根本不是RTX PRO 5500,也不是去年的RTX 6000D不好,大厂真正抢的是台积电的产能。这一单表面上是买卡,底下是一场产能博弈。国内推理需求已经爆了,国产产能接不住;英伟达这块卡不在美国的限制清单上,台积电可以敞开了造。谁出的价高,产能就会往谁那偏。产能只要一偏转,HBM、内存、硬盘,连英伟达自家的顶级卡都得跟着涨价。封禁甭管是美国还是中国,都挡不住中国公司拿到芯片,只能让芯片变得更贵。
下面分几块来说:先看看这到底是一块什么样的卡,再说为什么9万还要抢,然后看国产替代卡在哪儿,接着说这350亿到底在抢什么,最后说这出戏接下来会怎么演。
工作站显卡,凭什么值350亿美金?
这是一块工作站显卡,凭什么值350亿美金?RTX PRO 5500是英伟达9月14号发布的,官方定位是机架式工作站,说白了是给做设计、渲染、开发的专业电脑用的,不是专门给大型数据中心设计的。它有84GB显存,用的是GDDR7,不是HBM;显存带宽每秒1398GB,功耗最高只有600瓦。
最要紧的是,它少了一样东西:NVLink。这是英伟达高端卡之间专用的高速通路,有了它,一整柜的卡可以连在一起,像一台大机器。训练大模型靠的就是这种大机器连起来的集群。5500没有这条路,卡与卡之间只能走普通的PCIe插槽,连不成大集群,训练这玩意干不了。那它怎么能卖进中国?美国现在的出口管制把英伟达的卡分成三档:最顶端的B300不许卖,中间的H200要由美国逐个审批,还附了一堆条件;最下边一档就是5500这种没有HBM的卡。
没有NVLink的卡随便卖。按路透的说法,这是一块出口合规的芯片,是中国买家眼下还能买到的最强英伟达卡之一。说白了,它是钻了管制清单的空子。英伟达发言人倒借这个机会抱怨了一句:美国公司一直被两样东西限制,一样是过时的美国出口管制,管的是将近5年前发布的游戏产品;另一样是中国自己对美国的进口限制。
那跟别的卡比,它排在什么位置?先跟英伟达自家的比。H200是141GB的HBM显存,带宽高达每秒4.8TB,是5500的3.4倍;B300更夸张,288GB显存,带宽每秒8TB左右,差的不是一星半点。再跟国产卡比,华为昇腾910、910B这一代,单卡算力其实跟5500差不太多。价格上,5500的渠道价正好跟华为新一代950PR撞在一起,比上一代910C还便宜一截。
华为的卡现在分DT和PR两种:DT是做训练的,PR是做推理的。5500现在被国内抢,一个最核心的原因就是华为给950PR涨价,涨到跟5500差不多的价格。那干脆还是去买英伟达的卡吧,都是做推理,你凭什么敢卖得跟英伟达一个价?为什么大家看中RTX PRO 5500?一来,这是合法的路子,买得到;二来,英伟达那套写程序、跑模型的工具叫CUDA,全世界做AI的工程师用了十几年,模型搬上去就能跑。RTX PRO 5500可以跑CUDA。
它到底是什么水平?这是一块推理卡,不是训练卡。训练是造模型,要几万张卡连在一起,没日没夜地算;推理是用模型,你问一句,它答一句,每一句都要重新算一遍。用的人越多,用的卡就越多。推理又分两步:先把问题和前面的上下文读进去,这一步很吃算力;再一个字一个字往外吐,这一步吃显存带宽。5500的算力估下来比前两年英伟达在中国卖得最多的H20还要高一些,可带宽只有H20的1/3出头,所以它读得快、吐得慢。
一台服务器插8张卡,显存加起来有672GB。DeepSeek前两天刚开源了那个5,520亿参数的Flash模型,按照8位精度来算,正好能装下一块推理卡。这块推理卡正好撞上中国最缺的东西。
去年5万嫌贵,今年9万还要抢
那为什么去年5万嫌贵,今年9万还要抢?确实是不同时间有不同的价格衡量标准,去年5万其实也不是咱们嫌它贵。
先说去年。开头说的RTX 6000D,去年9月份卖5万人民币左右。大厂还有灰色通道买进来的5090满血版,而5090的价格只有它的一半。那时大厂手里还有别的牌,整个推理也没有跑通,没有那么多需求,大家没那么着急,还可以等H20恢复供货、等更强的B30A放行,国产昇腾也在往上爬。没人着急掏5万块钱买一块阉割卡。同一个月,网信办让字节、阿里停止测试,退掉6000D订单,所以最核心的还是政府的意志。此前7月31号,网信办因H20的漏洞后门安全风险约谈英伟达;9月15号,市场监管总局初步认定英伟达违反反垄断法;到了11月,又有报道说,字节被禁止在新的数据中心里用英伟达芯片。
一年过去,手里的牌一张张没了。H20,美国去年8月批了对华许可,可英伟达自己的财报写着,许可下来以后零发货、零收入。
H200是老范翻车的一个预测。当时美国2月批了少量许可,老范以为会在中国大量出货,可英伟达在自己的财报里写了,这些销售受到中国政府的限制。最近一个季度按许可发出去的量,还不到它数据中心收入的1%,它为此减值了4亿美金。批了,但是卖不进去。门这个时候反倒开了:今年9月27号,美国科技媒体The Information报道,工信部让字节、阿里上报5500的采购数量和用途,商务部口头上有意批准。政府已经放行,去年不让买,今年让你报数了。
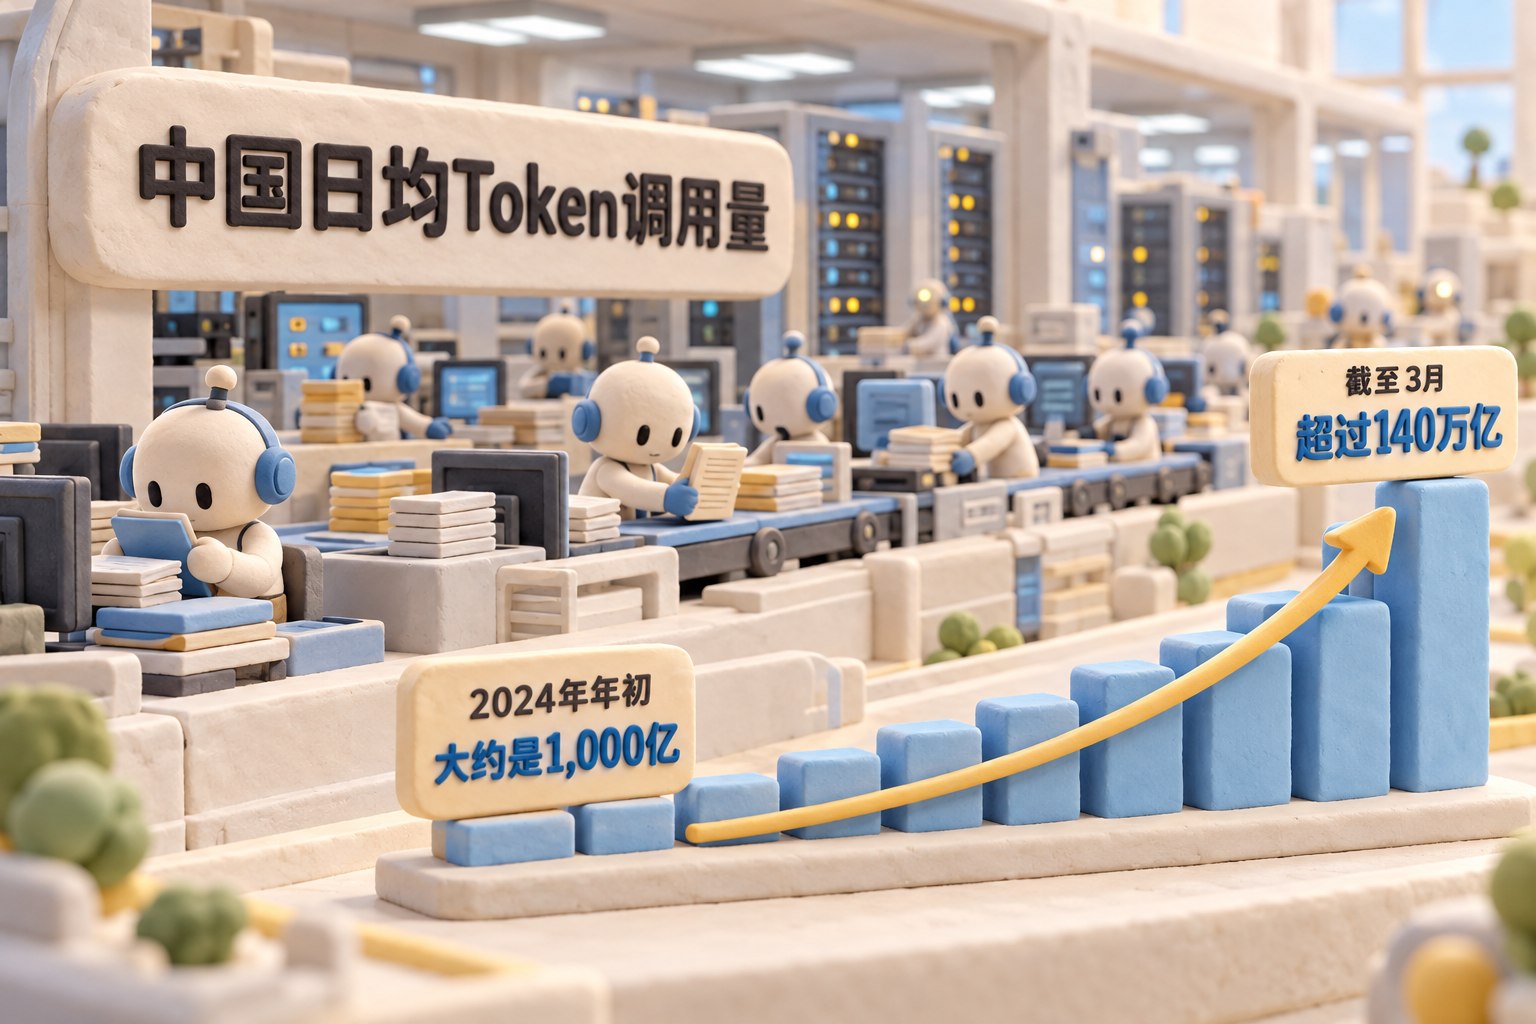
需求那头爆了。今年3月,国家数据局局长刘烈宏在国新办发布会上说,截至3月,中国日均Token调用量超过140万亿。2024年年初大约是1,000亿,两年涨了1,000多倍;去年年底是100万亿,三个月又涨了四成多。刘烈宏还说,AI应用正从聊天走向做决策、做执行的智能体。智能体干活要反复读资料、调工具、看反馈,每一步都是推理。我的判断是,中国的AI智能体已经跨过临界点,推理需求开始爆炸。
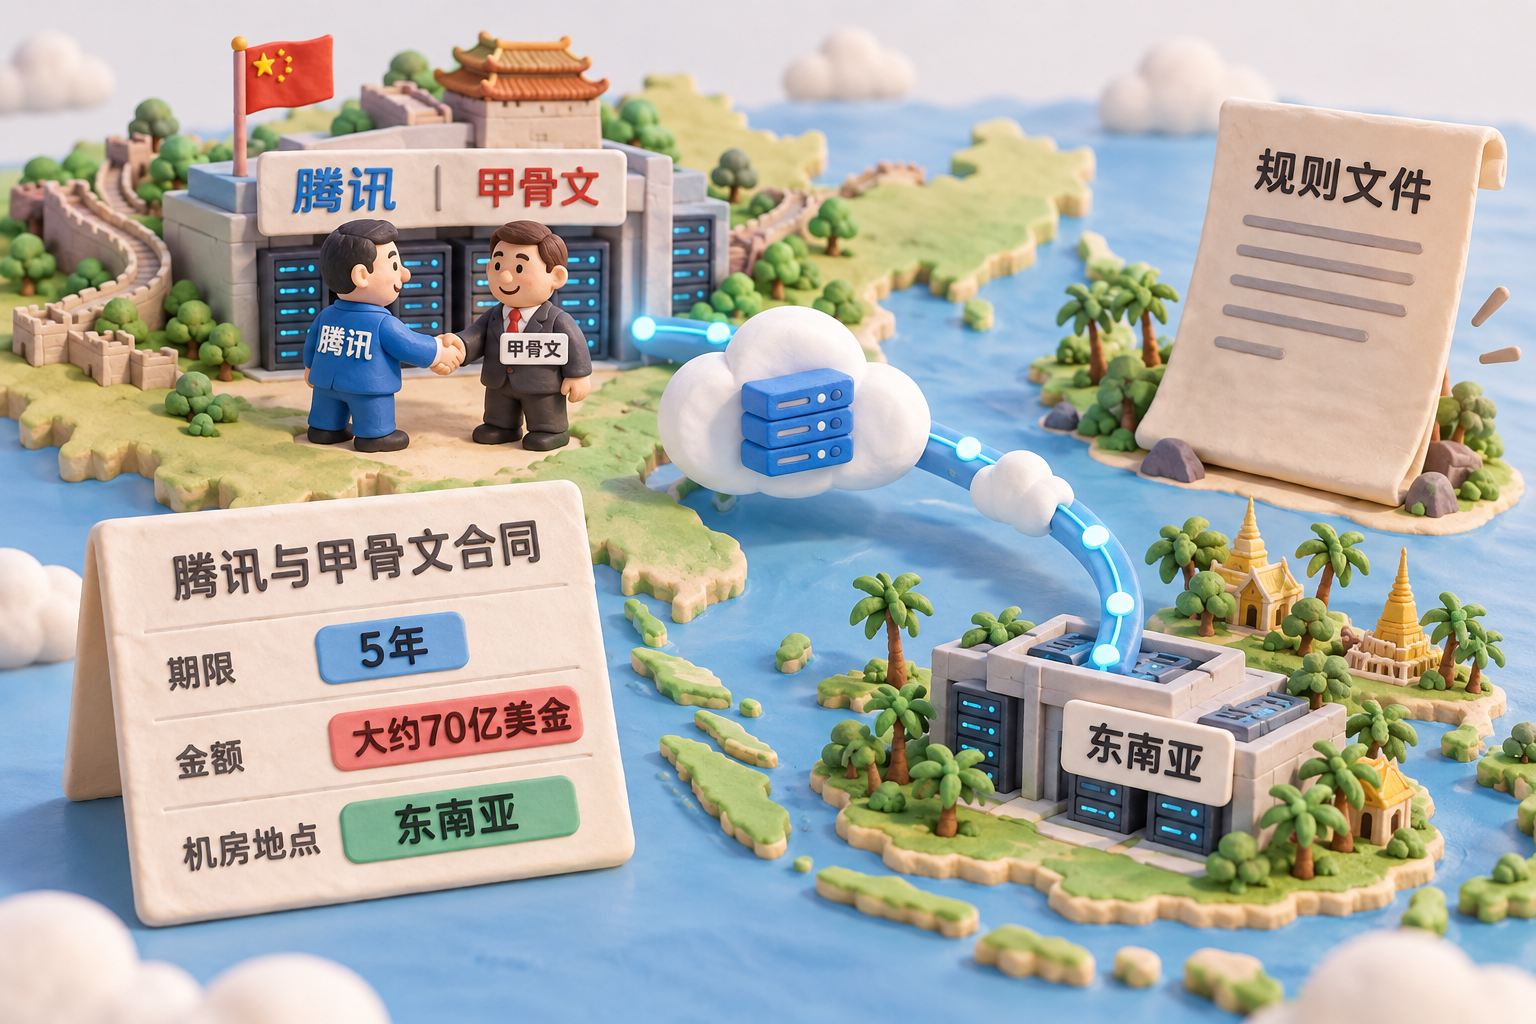
那训练怎么办?其实训练这事好办,国内大厂有别的路子:去海外,用最好的卡训练。金融时报去年11月报道,阿里、字节都在东南亚的数据中心训练最新的大模型,还有些机房是外国公司的,直接租就行。今年10月初,金融时报又报道,腾讯跟甲骨文签了5年、大约70亿美金的合同,在东南亚机房租大约10万颗最先进的AI芯片,先付三成款进去。训练可以出海,但是推理不能出海:推理是给国内用户用的,数据要留在国内,机房也要建在国内。国内算力建设最要满足的,就是怎么跟上推理需求。9万一张,还得排队抢。
国产替代卡在产能
那国产替代到底怎么样,卡在哪儿?先说开头华为超过英伟达那句话。这是今年9月华为全联接大会期间,徐直军接受媒体采访时的原话:目前很难收集英伟达在中国市场份额的数据,但是根据华为收集的数据,昇腾已经超过英伟达。第三方数据里的差距也在缩。IDC统计,今年上半年中国数据中心的AI加速卡,英伟达占比34%,华为占比28%,还差6个百分点;华为自己统计说已经超过了。华为卖了57万张卡,比去年同期多30多万张,快翻倍了。
可徐直军还说了一句:昇腾950PR目前市场上可供应的总量不是很大。把东西设计出来是一回事,最后能不能把芯片造出来是另一回事,最后卡在芯片产能上。先看订单。今年4月,路透社报道,DeepSeek新模型出来以后,字节、腾讯、阿里都去找华为谈新订单。华为今年计划出货大约75万颗950PR,可美国卡了先进制造设备,产能根本上不去。更早的去年12月,有报道说字节计划今年采购超过400亿元的昇腾芯片;根据报道,DeepSeek也要在内蒙古的新数据中心部署至少16万颗昇腾950DT。
注意,DeepSeek买的是DT,这个芯片现在其实还没有造出来,是训练用的;刚才讲的PR是推理用的,一定要分清楚。大家都在订货,根本交不出来。交不出来怎么办,排个先来后到?别开玩笑了,交不出来就涨价。按照台湾集邦咨询9月份的汇总,950PR年初是6万一张,现在是8万以上,跟RTX PRO 5500基本站在同一个起跑线上。910C从9万涨到11万以上,910C是可以做训练的。
最新的950DT,两个月里报价涨了两到五成,到了25万以上。彭博说得更直接:华为把最强的那款AI芯片涨价大约60%,理由是供不应求。全线涨价,为什么造不出来?卡在两个地方。头一个是晶圆产能。按照集邦的数据,台积电最新的3纳米,今年第四季度一个月就投了18万片晶圆进去;中国先进制程,日经今年3月报道,一个月还不到2万片。口径宽一点的估计,今年也就是每个月6万片上下。台积电光是3纳米,就是中国全部先进制程的3-9倍。
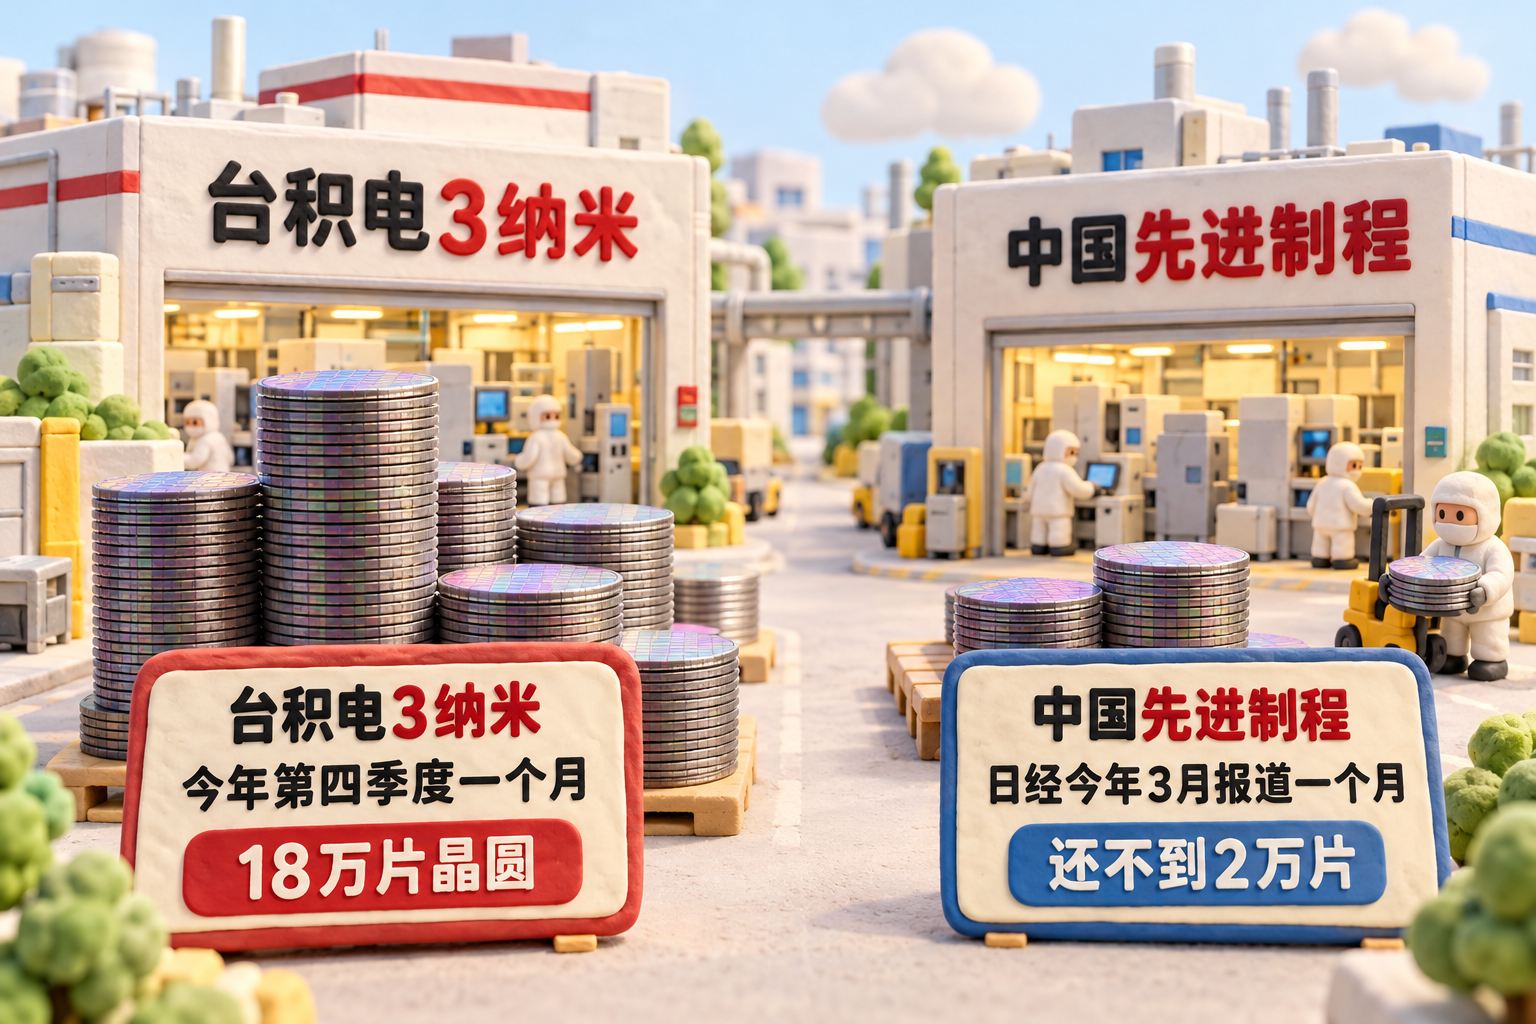
良品率也很差。高盛估计,中芯国际先进制程的良率今年只有23%,也就是造100颗芯片,能用的不到1/4。按照高盛的算法,去年中国自己造的先进芯片,只够自己需求的8%。台积电的产能,中芯国际根本没法追赶,差太老远了。第二个卡点是HBM,就是高端AI卡上那一层层叠起来的高带宽内存。HBM有多吃产能?集邦9月份的数据,三大存储厂里HBM占DRAM晶圆的比例,已经从22%涨到30%。吃的晶圆多,出的颗粒少,存储产能就这样被拉走了。
集邦8月份预测,服务器内存合约价去年下半年涨了64%,今年还要再涨270%;企业级固态硬盘今年要涨大约235%。连机械硬盘都涨价,这玩意简直没天理了。今年第二季度机械硬盘批发价环比又涨一成,已经连续5个季度上涨。固态太贵,有人改回去用机械硬盘,硬盘厂又把产能先留给数据中心。产不出来就会变贵,变贵了产能就会偏转,产能偏转了,其他东西跟着变贵。所以并不是国产替代不行,是国产替代真的造不出来了。那么多国产芯片厂、芯片设计公司,能设计出一大堆东西,但是造不出来。
350亿美金争的是台积电的排队位置
那这350亿美金到底在抢什么?先说价格。5500跟昇腾950PR价格撞车,算力跟910那一代差不太多,两边本来就有价格博弈。国产卡一涨,英伟达的卡显得便宜;英伟达的卡一来,国产卡就不好再涨。股市早把这层博弈算进去。9月28日,工信部可能放行5500的消息一出来,寒武纪当天跌了6.55%,做光模块那几家一天蒸发大约1,700多个亿。那天赶上国庆节前,有人要落袋为安,可大家心里那本账一样:英伟达的卡要进来,国产卡非买不可的溢价就要打折扣。
可这里最大的问题其实不是价格。以现在AI基建的逻辑,大家真正抢的是产能。一款不在美国限制清单上的芯片,英伟达就可以根据价格重新分配产能,台积电就可以造出来,5500就是这样一款芯片。抢产能是什么样?黄仁勋今年5月在台北表演过一回。5月24号是个礼拜天,他刚在台积电创始人张忠谋家吃完晚饭,带着老婆女儿逛饶河夜市。烤玉米摊前排着长队,大陆媒体从网上流出的视频里听到他在摊位前说:我请大家吃,能让我先拿一份吗?摊主后来跟台湾媒体说,他掏了1,000多块台币,请了大概10组客人;老板一高兴,又请了15组。
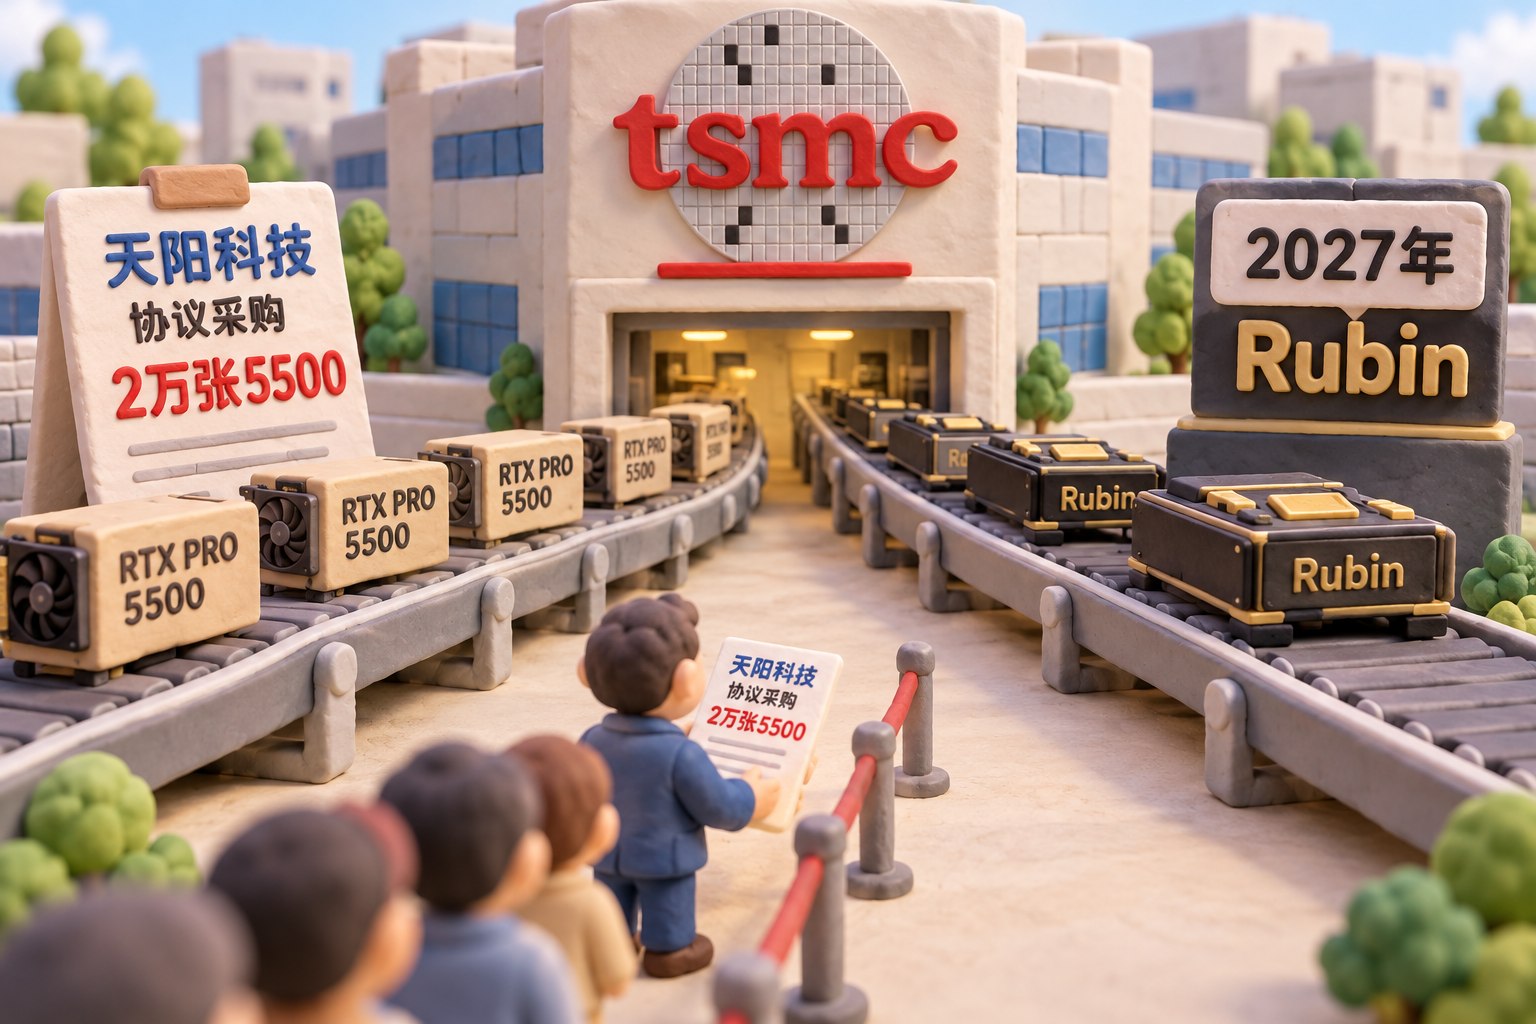
有钱就能先拿货。这回350亿美金走的是一模一样的套路,只不过摊位换成英伟达,烤玉米换成台积电的产能,掏钱想先拿货的换成字节、阿里和腾讯。国产卡交不出货怎么办?大量订这块不受美国限制的5500。订单是产能的两倍,卡就得涨价;价格一涨,黄仁勋也许会把更多产能分到这块新卡上。连一家A股小公司都在抢:天阳科技10月13号发公告。
天阳科技签了协议,要买2万张5500。风险提示写着交付产品数量不及预期,且卖方不承担违约责任。钱先付了,货随缘。可英伟达原本的打算不是这样。路透社说,从2027年开始,英伟达在台积电的产能大头要给下一代数据中心平台Rubin,不是留给5500这种卡。这一单就是在跟Rubin抢台积电。夜市里插队,后面的人可以白吃一根玉米;台积电门口插队,后面这些人可没这么好的事。
产能分配一旦转向,整体芯片供应就要再涨一轮。5500不受限制,可以敞开生产,把芯片产能占满,必然挤占别人的产能,让B300、让后面的Rubin更贵。再看英伟达这会儿的处境:全球股市都在问,AI到底能不能挣钱?10月中旬,费城半导体指数连续跌了8天,累计跌了15.75%;英伟达离它52周高点243.37美金跌了一成多,卖铲子的也快顶不住了。偏偏这时候,中国冒出来一张350亿美金的单子。
这个缺口怎么顶?甭管是国产还是英伟达的,缺口都在。大家在所有漏洞之间找来找去,找出了5500这块卡。350亿美金买的根本不是这块卡,而是在台积电排队,或者叫插队的那个位置。
接下来,价格、禁令和海外算力
那接下来这出戏会怎么演?有一点可以确认:各种芯片的价格还会涨,产能会更紧张,大家会更愿意相信这一轮芯片周期可以拉得更长。
美国会不会下新的禁令?可能性是存在的。H20当年也是按规矩设计的合规卡,2025年4月,美国一纸通知要求它对华出口必须拿许可,英伟达为这批货减值45亿美金。合规也可能一夜变成不合规。今年5月底,美国商务部又发指引,卖给中国总部企业海外分支的先进芯片,也要按章程申请许可。前面讲了,腾讯、字节、阿里在东南亚部署大量算力中心,这一块以后可能也会有问题。
中国会不会再约谈这些互联网大厂,要求调整采购方向?这个可能性也存在。去年已经约谈过一次,要求他们不采购英伟达的6000D,今年仍可能如此。但是我觉得,中国的政策有一点是确认的:我们需要这些算力,而国内所有芯片厂造不出来,就一定要想办法通过英伟达RTX PRO 5500之类的卡把算力补齐。所以RTX 6000D去年5万块钱嫌贵,被叫停;今年同样档次的卡8万多到9万,涨了差不多一倍,我们现在要抢货。
英伟达这一次肯定也很痛苦。为了H20、H200这两块卖不进来的卡,它前前后后减值50亿美金;甚至有些库存是东西造了却没人买,最后也没办法,只能烂在库存里。最后掏钱的还是用的人。DeepSeek今年4月说过,等华为昇腾950的超节点大规模出货,V4-Pro的价格还能大幅下降。卡不够,模型就降不了价。
大厂会怎么办?往海外走。腾讯跟甲骨文那份70亿美金的合同就是例子。更早的去年12月,金融时报还报道,腾讯通过日本一家云服务商租用英伟达B200算力,合同超过12亿美金。美国现在的规矩还不禁止中国公司在海外租算力,往后中国互联网巨头在海外的算力中心只会越建越多。美国现在已经开始讨论,是不是要禁止中国互联网公司租用他们的算力中心。禁不掉,那就转包一次;像咱们这转包玩得这么溜,多转包几层,只是让成本上升一些。
所以封禁甭管是中国还是美国,都不可能彻底让中国公司拿不到芯片。唯一能做的,就是让某些特定地方的一些芯片变得更贵:让5500更贵,让B300更贵,让HBM更贵,让内存、固态硬盘,甚至机械硬盘都更贵。这会拖慢中国大模型升级迭代的速度,想训练更大规模的模型,成本也会更高,但是绝不会停下来。
最后总结一下:去年5万嫌贵,今年9万被抢,大厂抢的其实是产能,是在台积电排队的位置。围绕算力中心建设的魔幻剧情,未来几年应该还会不断上演,这绝对不是最后一个。
好,今天的故事就讲到这里。感谢大家收听,请帮忙点赞、点小铃铛,参加Discord讨论群,也欢迎有兴趣、有能力的朋友加入我们的付费频道。
再见。
背景图片