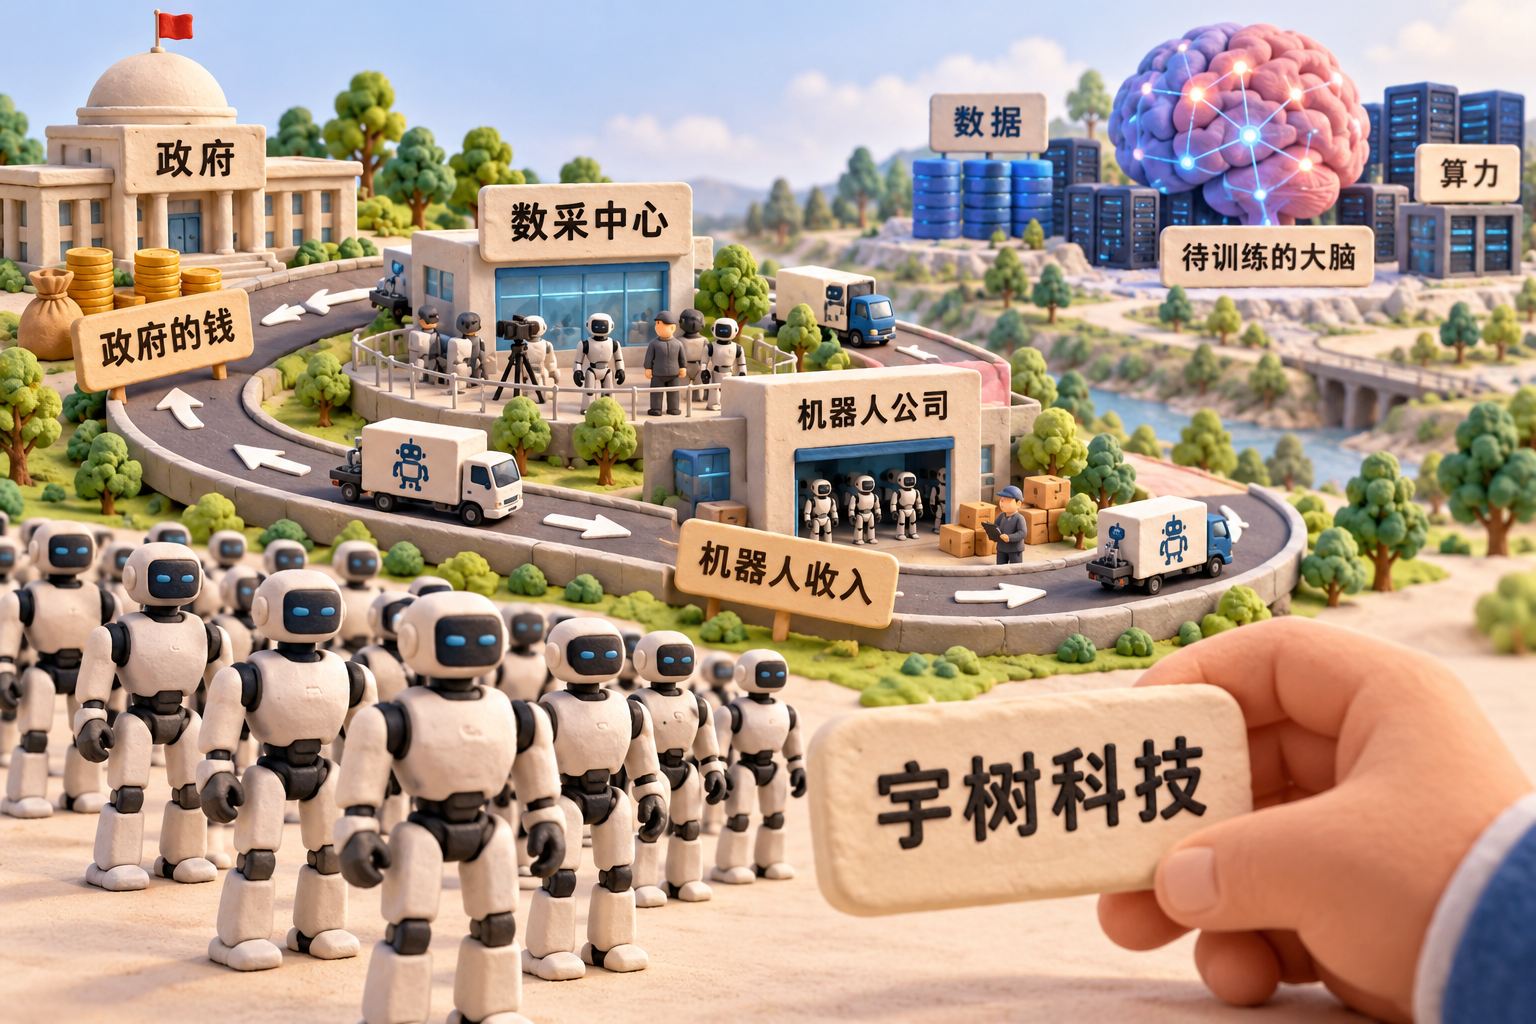
宇树科技已经跌得没法看了,摩根大通头一回给它评级就喊要减持。中国的人形机器人真的是要起个大早、赶个晚集吗?大家好,欢迎收听老范讲故事的YouTube频道。我的判断先放这:中国人形机器人这一轮,政府给的钱太多了,太多地干扰了商业逻辑的运转。机器人造了一大堆,主要都卖给了政府自己出钱建的数采中心,钱在自家人手里头转了一圈。
真正难的事情,是拿海量的数据和算力把机器人的大脑练出来,这件事情却没有人下死力气去干。中国的机器人最后大概率会沦为零部件的供应商,造整机的这一批要面临大洗牌。那摩根大通这份报告到底说了什么呢?摩根大通,咱们管它叫小摩,摩根士丹利是大摩。
小摩给整机估值泼冷水
9月29号,小摩发了一份30页的报告,题目叫做《人形机器人:重新评估行业定位》。这份报告头一回把宇树纳了进来,直接给了一个减持的评价,目标价300。300是什么概念?宇树是8月19号上的科创板,发行价是150.8元,开盘第一下就直接冲了1,100上去了,市值4,449亿。9月30号节前最后一天收盘450块4,从开盘那一下算,跌了59%,6周蒸发了2,600多亿。
小摩的账是怎么算的呢?现在这个价是宇树2027年预测收入的46倍,也就是PS等于46;他觉得30倍才合适。小摩还特意补了一句:减持的是价格,不是公司。大家要等它降到300块钱以下,说白了就是还要再跌1/3。再看他给别人打的分:优必选在港股上已经上了几年,原来是增持,现在降到了中性。降级的理由只有一条:监管在收紧,要审查收入质量,要看政府类项目占了多少。
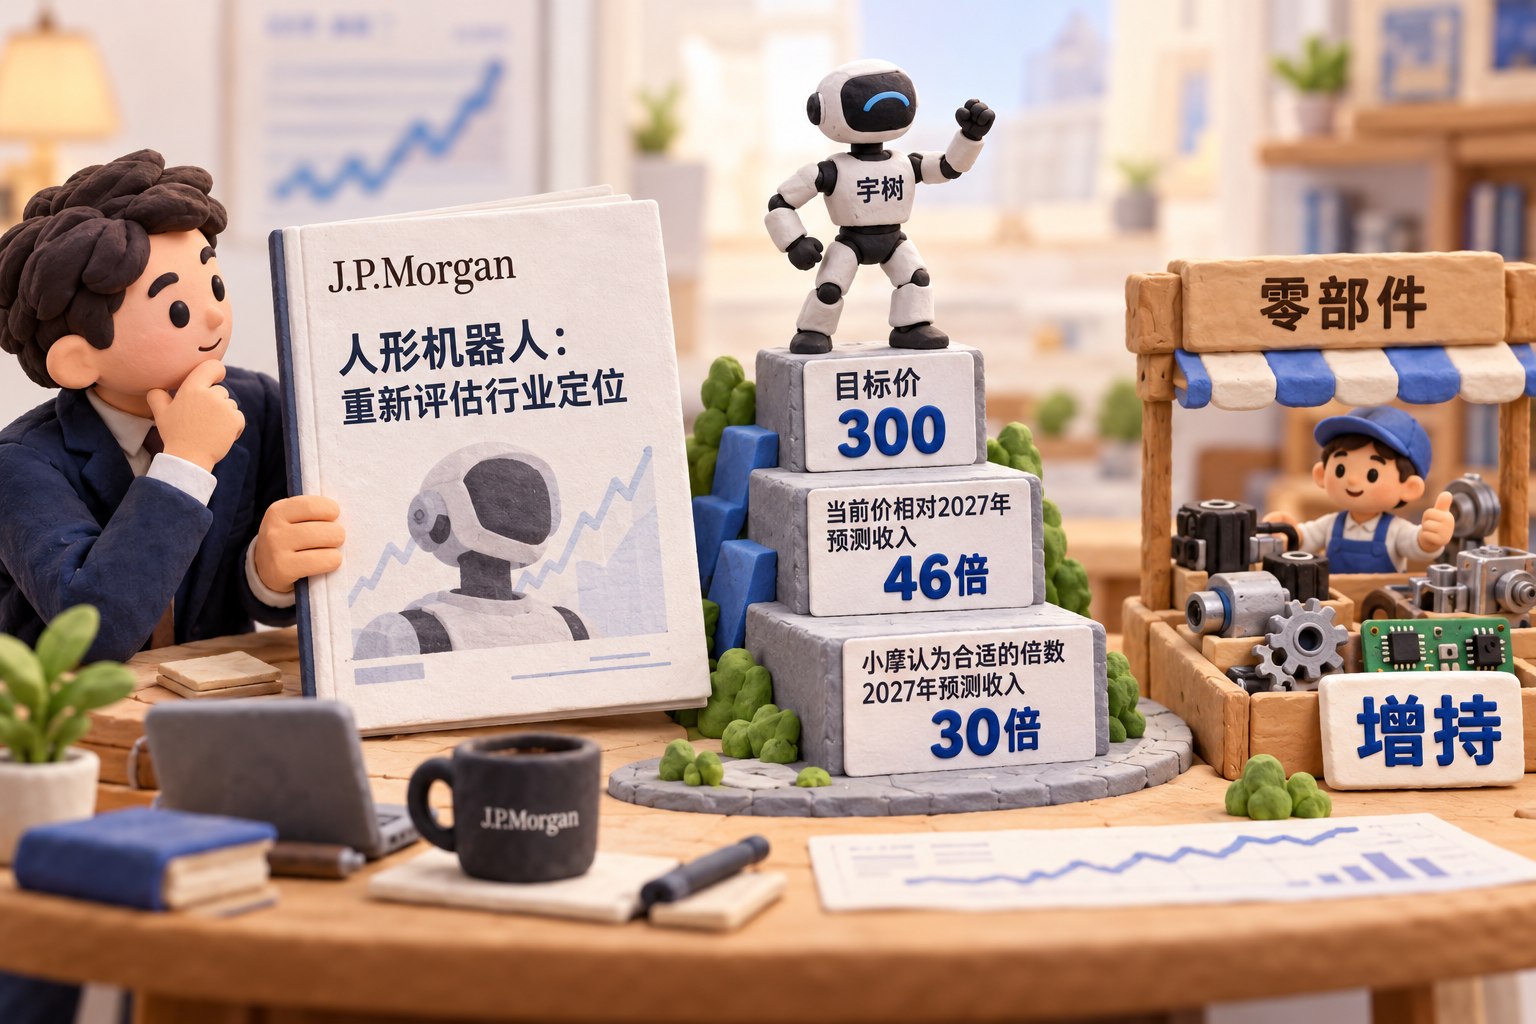
政府类项目都是什么?先看小摩点名的零部件这头:小摩照样给了增持。绿的谐波是做谐波减速器的,奥比中光做机器人眼睛,也就是3D摄像头。小摩管他们叫卖铲人,谁去挖金子,都得先来买铲子。马斯克也要买。《南华早报》今年1月份就报道了,特斯拉这三年悄悄签下了几百家中国公司,给擎天柱供零部件,减速器、电机、轴承、视觉都在里头。Figure那边,我估计也少不了中国货。
做零件的肯定有市场,但是那些想要一家把整条产业链都撑起来的,像宇树、智元,就难了。宇树在A股是稀缺货,发行的时候市盈率大概是200多倍,同行平均才38倍。现在还在往下滑,而且还没有滑到底。智元7月份启动了去香港上市的流程,就看它哪天能上去了。小摩这一刀砍的就是整机。