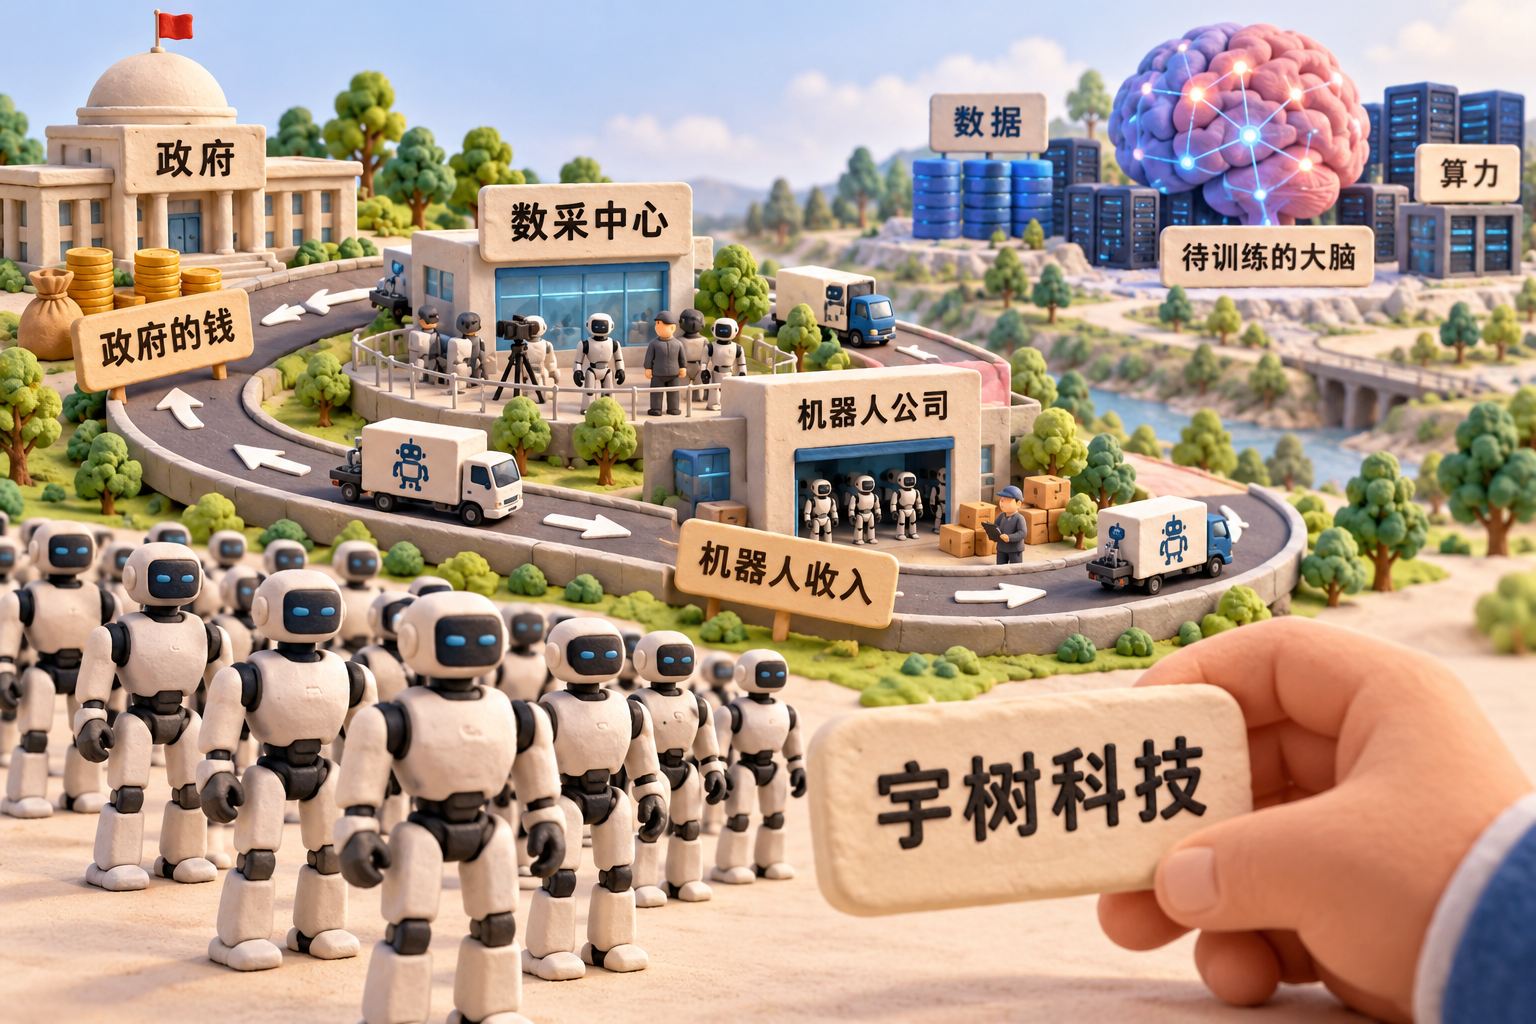
宇树科技已经跌得没法看了,摩根大通头一回给它评级就喊要减持。中国的人形机器人真的是要起个大早、赶个晚集吗?大家好,欢迎收听老范讲故事的YouTube频道。我的判断先放这:中国人形机器人这一轮,政府给的钱太多了,太多地干扰了商业逻辑的运转。机器人造了一大堆,主要都卖给了政府自己出钱建的数采中心,钱在自家人手里头转了一圈。
真正难的事情,是拿海量的数据和算力把机器人的大脑练出来,这件事情却没有人下死力气去干。中国的机器人最后大概率会沦为零部件的供应商,造整机的这一批要面临大洗牌。那摩根大通这份报告到底说了什么呢?摩根大通,咱们管它叫小摩,摩根士丹利是大摩。
小摩给整机估值泼冷水
9月29号,小摩发了一份30页的报告,题目叫做《人形机器人:重新评估行业定位》。这份报告头一回把宇树纳了进来,直接给了一个减持的评价,目标价300。300是什么概念?宇树是8月19号上的科创板,发行价是150.8元,开盘第一下就直接冲了1,100上去了,市值4,449亿。9月30号节前最后一天收盘450块4,从开盘那一下算,跌了59%,6周蒸发了2,600多亿。
小摩的账是怎么算的呢?现在这个价是宇树2027年预测收入的46倍,也就是PS等于46;他觉得30倍才合适。小摩还特意补了一句:减持的是价格,不是公司。大家要等它降到300块钱以下,说白了就是还要再跌1/3。再看他给别人打的分:优必选在港股上已经上了几年,原来是增持,现在降到了中性。降级的理由只有一条:监管在收紧,要审查收入质量,要看政府类项目占了多少。
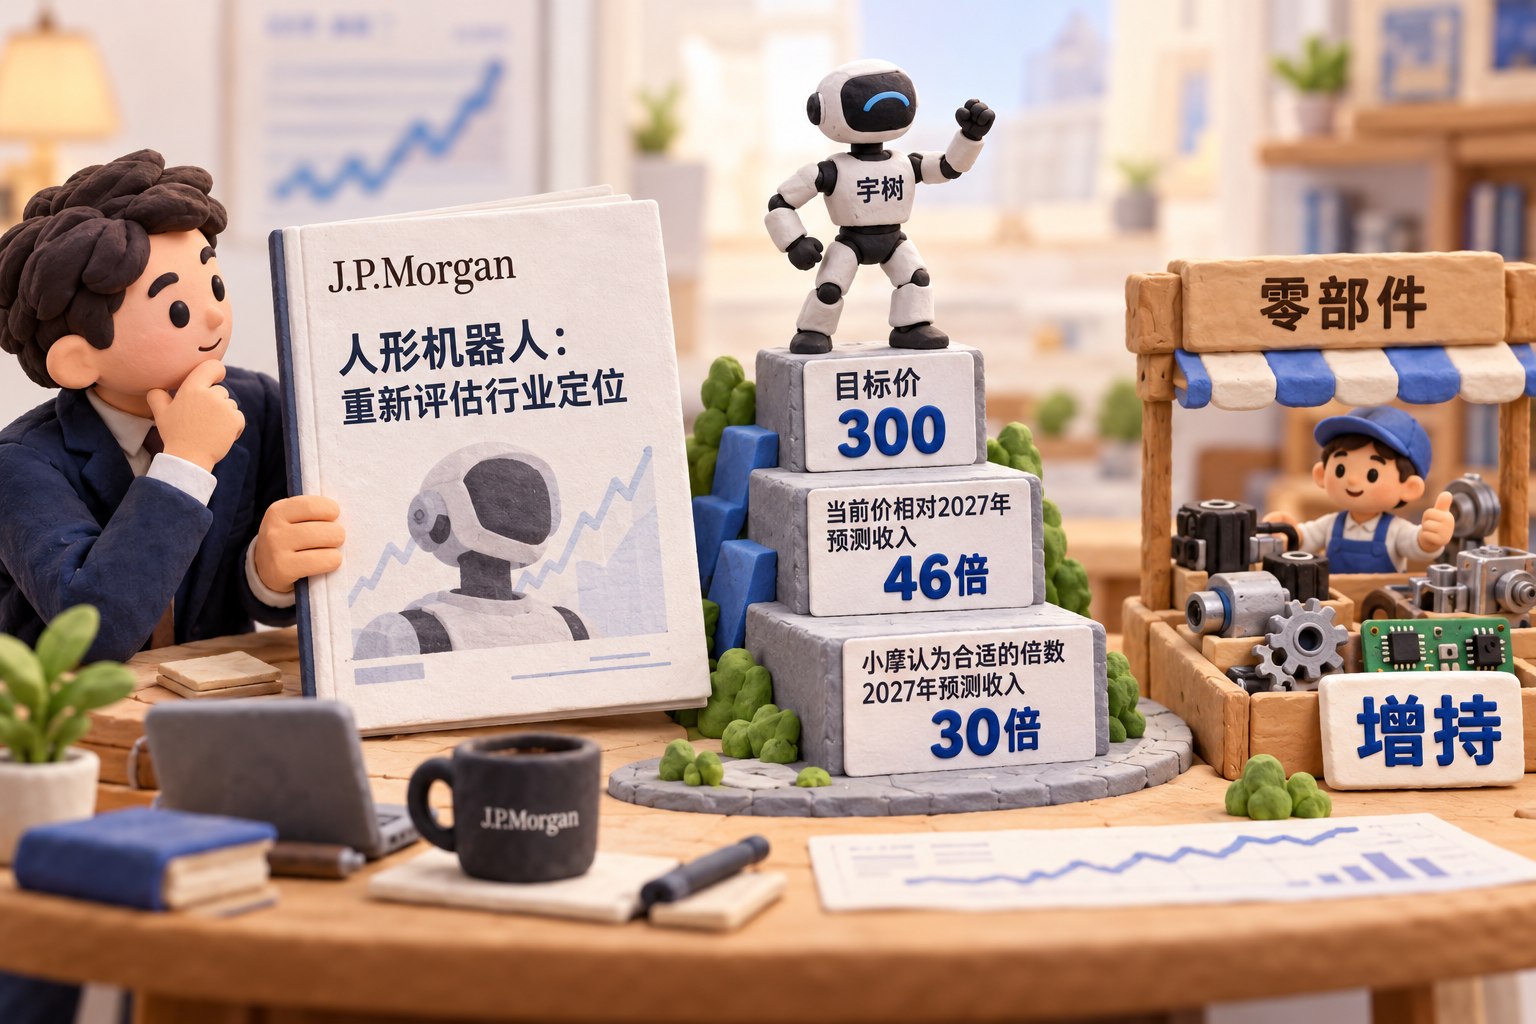
政府类项目都是什么?先看小摩点名的零部件这头:小摩照样给了增持。绿的谐波是做谐波减速器的,奥比中光做机器人眼睛,也就是3D摄像头。小摩管他们叫卖铲人,谁去挖金子,都得先来买铲子。马斯克也要买。《南华早报》今年1月份就报道了,特斯拉这三年悄悄签下了几百家中国公司,给擎天柱供零部件,减速器、电机、轴承、视觉都在里头。Figure那边,我估计也少不了中国货。
做零件的肯定有市场,但是那些想要一家把整条产业链都撑起来的,像宇树、智元,就难了。宇树在A股是稀缺货,发行的时候市盈率大概是200多倍,同行平均才38倍。现在还在往下滑,而且还没有滑到底。智元7月份启动了去香港上市的流程,就看它哪天能上去了。小摩这一刀砍的就是整机。
数采中心撑起的循环生意
那么中国的机器人是不是产销两旺呢?现在咱们都讲,全世界卖人形机器人的前几家都是中国的,卖掉了全世界百分之七八十的机器人,到底是一个什么样的情况呢?现在的人形机器人离真正进厂、进生活、进家庭还非常非常遥远,所以我们这条产业链有点早熟:东西造出来了,可是没什么用。
宇树自己的招股书上更直白:它人形机器人的收入,73.6%来自于高校和科研机构;17.4%是商业消费,春晚跳舞、门店展示;真正用在行业里头的只有9%。这里头一半以上还是企业展厅里的导览,说白了就是买了个会动的广告招牌。这玩意卖多少钱都很贵,就算是9万九,依然贵。
这里头最主要的一个买家,是一种特别有意思的东西,叫做数据采集中心,简称数采中心。它一般是各地政府牵头建的:盖一栋楼,或者拿一栋现成的楼,买一堆机器人回来,雇人遥控着它们一遍一遍地叠衣服、抓杯子、拧螺丝,把动作数据采集下来,再卖给机器人公司。这样的地方有多少呢?中国信通院统计了到今年6月底全国建成启用的具身智能训练场。
智能训练场超过了70家,在建和规划中的还有40多家,所以加一块有100多个,撒得遍地都是。那这是不是一门循环生意呢?咱们稍微掰扯一下。第一步,地方政府的钱进来,引导基金也好,城投也好,当机器人公司的股东,把他们往上市的方向送。第二步,地方国资跟机器人公司合资建数采中心。虎嗅拆过这个结构,出资多半是1:9或者2:8,机器人公司出小头,地方出大头。
第三步,合资公司拿着国资的钱,回过头来向机器人公司买机器人,机器人公司当期就能记一笔收入。第四步,采完的数据再卖回给机器人公司;或者过一段时间,机器人公司用回购数据、买模型服务、付运维费用的名义,把钱再付回去。钱在自家人手里头转了一圈又一圈。
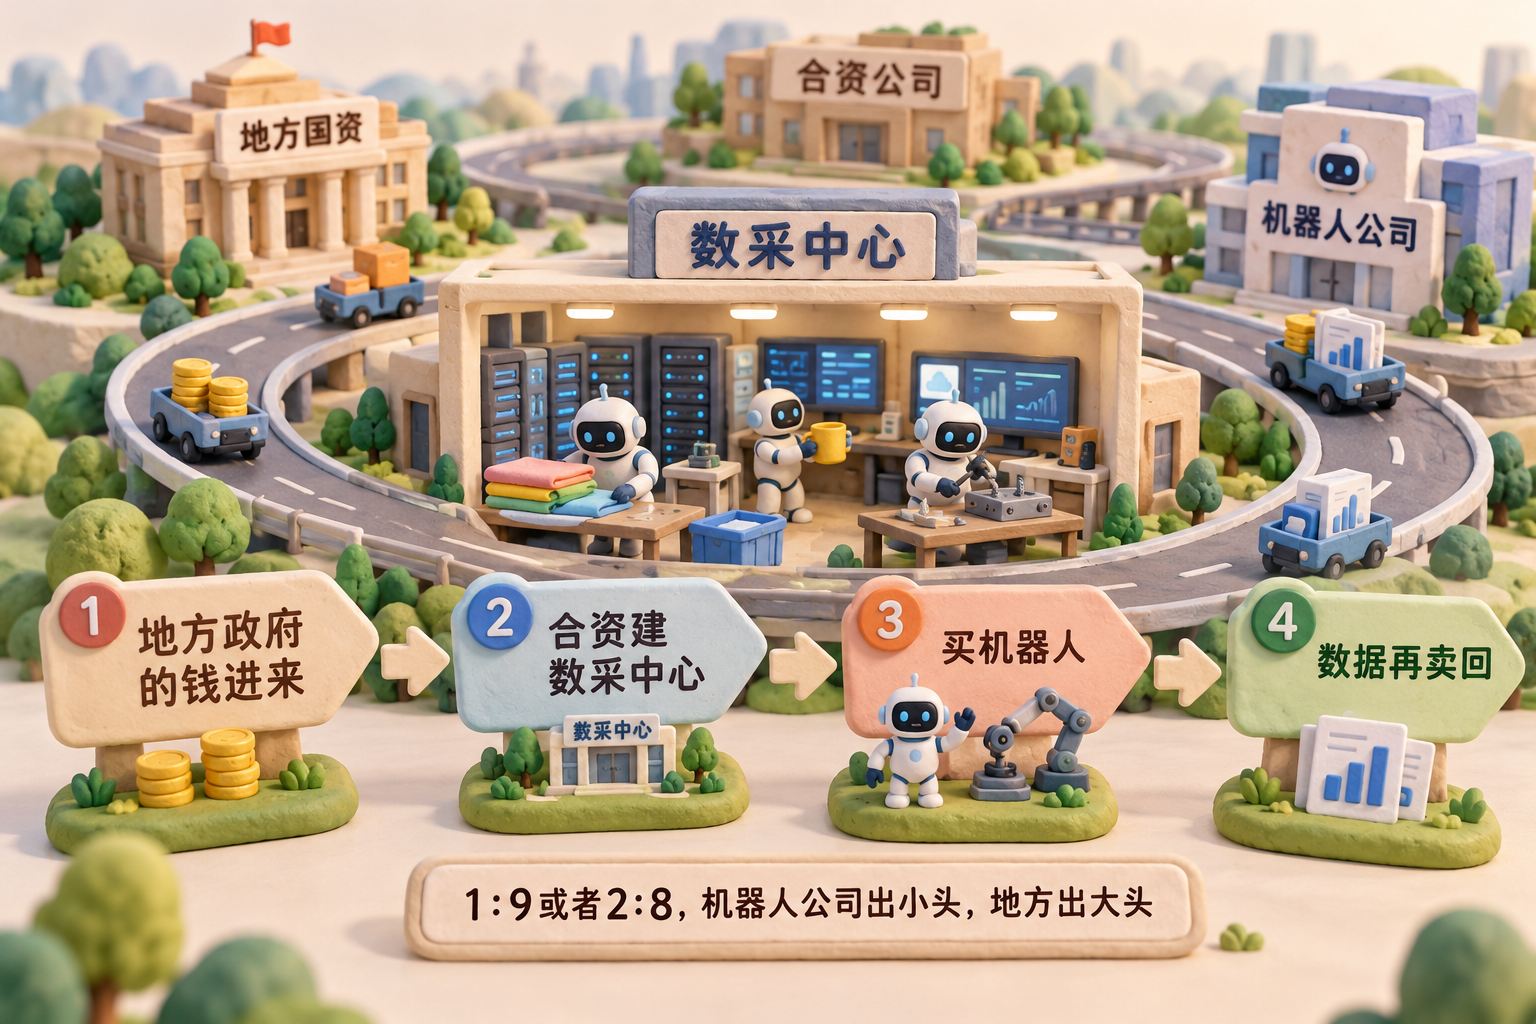
梅卡曼德的创始人邵天兰9月份在朋友圈批评说,很多“攒局型”的具身智能企业,大量利用所谓的数采中心和与地方政府、投资方、供应商的关联交易,来制造虚假的、不可持续的收入。他的评价是:不合法、不道德,而且是不聪明的。那宇树、智元、优必选身上,都有哪些政府的钱呢?
宇树上市前,股东里头有北京机器人产业发展投资基金,持股3.83%,在政府引导基金里头是拿得最多的。还有中网投、中关村科学城、上海科创基金、天津算力基金,这些都是国资的钱,从国家级到市级一个不落。智元机器人呢?股权一路穿透上去,能看到上汽还有上海临港两家国资平台。今年它在无锡惠山做数据训练和整机组装。
优必选去年12月中标了惠州惠阳区的人形机器人大湾区数据采集中心,5,962万,中的全是他们家的工业人形机器人。这一单就是数采中心的钱。最直接的证据在乐聚的招股书里。乐聚也是一家人形机器人公司,正在冲上市。2025年,它的夸父系列人形机器人的收入里头,44.94%来自于数据采集,头一回超过了科研教育。
第一大客户是谁?北京石景山产业发展有限公司,一年买了3,341万,占乐聚营收的12.94%。这家公司本身就是乐聚的股东,跟乐聚另一个股东石景山基金都归石景山区国资委管。大客户就是它自己的股东。再看全国的招标,澎湃翻了302个真金白银买人形机器人的招标项目,中标一共是18.38亿,光是国企就花掉了74%。
单笔最大的一单是2.36亿,买家是宜宾的一家国企,卖家是银河通用,用来建西南第一个机器人数采中心。最大的买家就是政府自己。这一圈转下来,谁拿到了什么?公司拿到了收入,估值往上市路上又迈了一大步;地方拿到了一份具身智能落地的政绩。谁来付钱?一头是财政。
比如石景山首钢园那个训练中心,当地原来指望它三年能够做出一个50亿的机器人数据服务市场,结果开了17个月就停摆了。合作的那家机器人公司撤走的时候,搬走了差不多100台机器人,后来又重启了。50亿的饼,17个月就直接烧穿了。另一头是股民:8月19号开盘那一下,花1,100块买宇树的人,到节前一股已经亏了600多块。公司上了市,账留给了股民。
按道理说,数采中心看起来还挺像回事:把机器人造出来,去采数据,采回来再训练新模型。如果这事由公司来主导,完全市场化运营,也许还真的会起些作用。但是这事是政府来干的,又这么分散,捆着基金也捆着地方利益,结果大概率就是一种浪费。能干的、简单的、好干的事情,这几年全干完了,剩下的都是难的。
那中国的机器人到底还有没有戏呢?工业机器人咱们肯定还在突飞猛进。国际机器人联合会的数据:2024年中国新装了29.5万台工业机器人,占全世界的54%。
机器人大脑,难在数据与算力
德国、欧洲这些工业机器人的工厂在中国还在一路狂奔,工业这头咱们肯定有戏。但是人形机器人应该会经历一轮残酷的洗牌,因为最难的那件事还真就没人干。最难的是机器人的大脑,要拿海量的数据加上巨大的算力,把一个能干活的模型练出来。这件事不是整几个数采中心、搞点低质量的重复建设就能够突破的,是非常非常难的。
宇树的王兴兴去年8月在世界机器人大会期间跟36氪讲,大家对于基础数据的关注度太高了,大家都去建数采中心,最后这些数据其实是没用的。那要练什么呢?现在最流行的一条路叫VLA,也就是能够看见画面、能够懂人话、还能够做动作,塞进同一个模型里边一起练。王兴兴的评价是“相对傻瓜的架构”。他还说,机器人干活对于AI模型的挑战很大,目前我们的实现也并不理想。
连宇树都说不理想,那别人是怎么练的呢?特斯拉玩的是自己训练自己。2024年,它在德州上线了一个5万块H100的训练集群,练自动驾驶也练擎天柱。马斯克在财报电话会上说,擎天柱需要的训练可能至少是汽车的10倍。车以及算力卡、机器人,全都是自己家的。
Figure走的也是同样的路。去年2月,它跟OpenAI分了手。创始人阿德科克的话翻译过来是:要在真实世界里大规模解决具身智能,就必须把机器人的AI垂直整合;我们不能把AI外包出去,就像不能把硬件外包出去一样。去年9月,Figure又跟加拿大的地产巨头博枫合作,要在对方10万多套住宅里录真人干家务的第一视角视频,攒全世界最大的人形机器人预训练数据集。
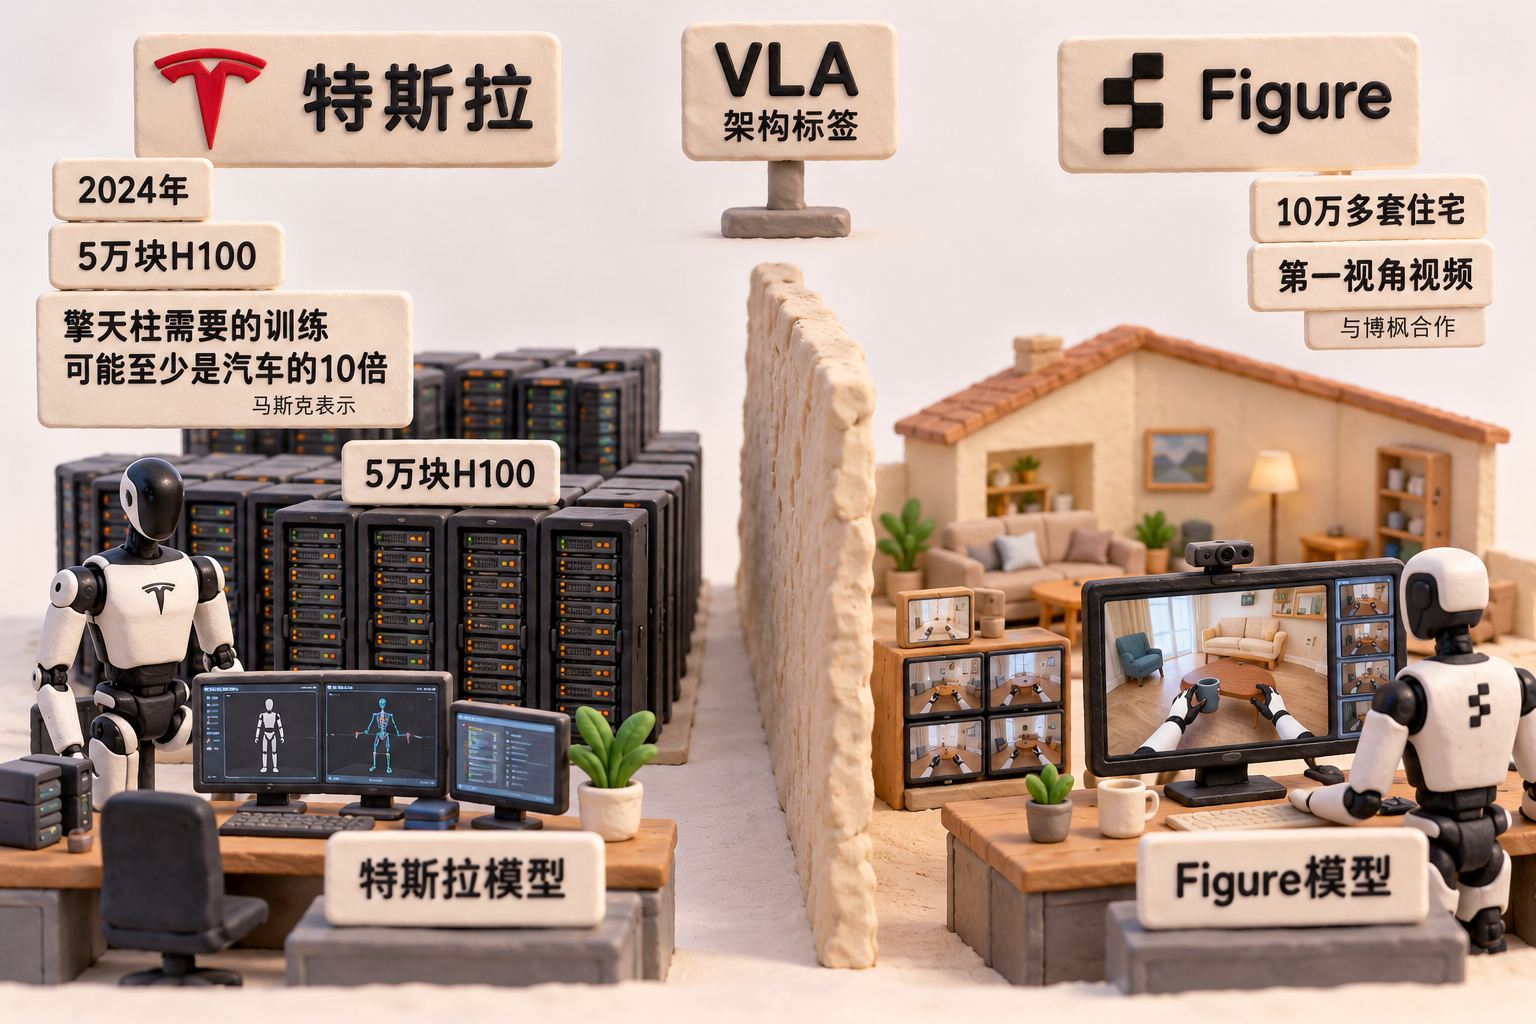
Figure自己说,光拿人的视频来练,机器人就学会了新本事,不需要任何专门给机器人采的数据。这跟数采中心根本就不是一个路数。而且别人在自家机器人上练出来的模型,咱还用不了。特斯拉的、Figure的,都是练给自家的机器人用的,不卖也不开放。
黄仁勋倒是惦记干这个活。去年3月,英伟达发布了一个人形机器人的基础模型,号称全世界第一个开放的人形机器人基础模型。黄仁勋的原话是,通用机器人的时代已经来了。去年8月,英伟达专门给机器人做的那块芯片开始卖了,开发套件是3,499美金:芯片收钱,模型开放给你用。
可是咱们这边,都惦记研究自己的芯片。地平线旗下的地瓜机器人、黑芝麻、瑞芯微,都在做人形机器人的大脑芯片。《界面新闻》的说法是,国产芯片仍处于追赶阶段,但是这个牛咱们肯定还是要吹出去的。英伟达铺好了路,咱们却要另起炉灶。那中国自己统一起来干行不行?我们有100多家数采中心,把数据搁一块,是不是也有机会呢?
没戏。目前中国70多个已经建成的训练场,各采各的。《人民邮电报》写得很直白:业内判断标准不一,导致数据集质量难把控、不同数据集难整合等问题突出。第一份讲数据集质量怎么评的标准,由信通院牵头、40多家单位一起起草,要到今年11月1号才实施。大家一起练的统一数据池,到今天压根就没有。即使把剩下40多家数采中心都建起来,应该也都是重复建设的资源浪费。
还有一个问题就是算力。中国本来就缺卡,有限的那点卡还在跟美国人卷大语言模型。《金融时报》报道过,字节跳动2026年资本开支初步计划是1,600亿,一半左右是拿来买AI芯片的。另外,咱们现在还要去卷视频生成,字节和快手都在卷视频生成,都在玩娱乐至死。至于能够拿去训练机器人模型的算力,非常非常少。最难的那件事情,咱们的数据采集却分头干、凑合着干。
AI四小龙走过的路
这条路很难很难走通,最后还没有算力,所以起个大早、赶个晚集,可能就是晚在这一步上了。那这条路以前有人走过吗?有,AI四小龙。所谓的AI四小龙,是在大语言模型流行之前,早年做视觉识别的那一批:商汤、旷视、云从、依图这四家。他们当年也是走的这条路。
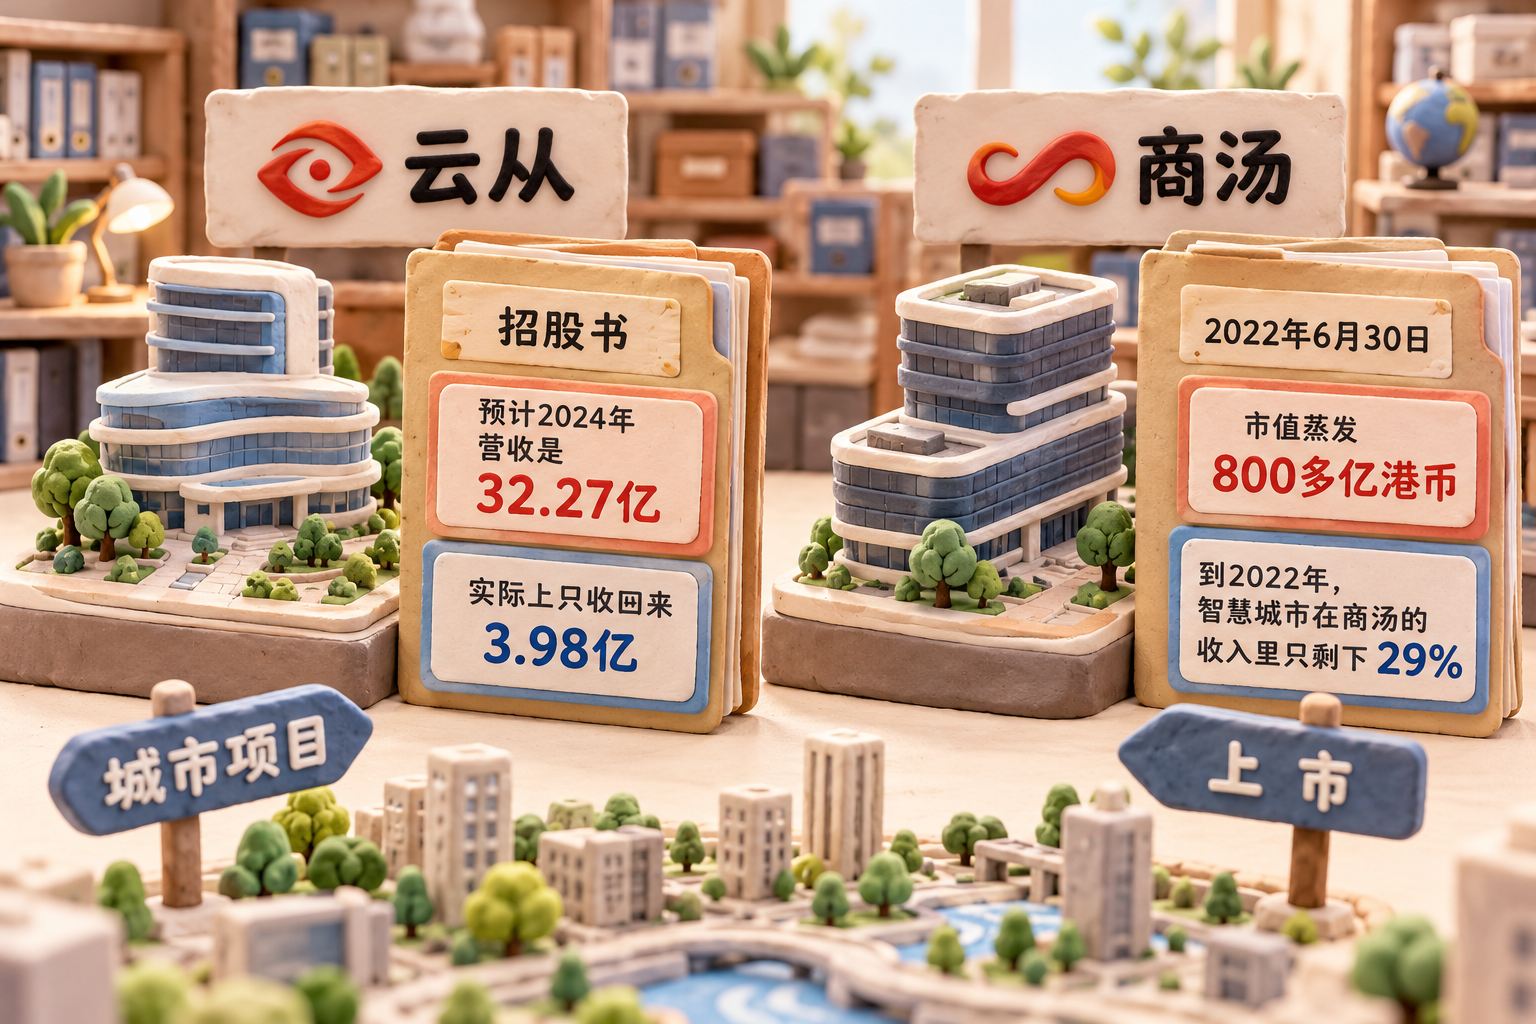
先看云从。2020年5月,云从拿了上市前最后一轮18亿,投钱的名单里头有中网投、上海国盛、广州南沙金控、长三角产业创新基金,一大串政府基金。拿完了钱,生意从哪来呢?2021年云从的第一大客户是四川天府新区的行政审批局,第二大客户是广州南沙区卫生健康局,两家加起来占了它一半以上的收入。2022年5月,云从上了科创板,发行价15块3毛7。
招股书上,云从预计2024年营收是32.27亿,实际上只收回来3.98亿,只是一个零头,大概拿回来10%的钱。到2024年,云从连续亏了8年,累计亏损了45亿多。商汤的盘子更大:上市前,智慧城市这块就是给政府干的生意,2021年上半年占它总营收的47.6%。2021年底商汤在香港上市,发行价3块8毛5港币,基石投资人里头上海的国资基金占了好几席,还有江苏泰州的一家文旅公司。
2022年6月30日,基石投资者的禁售期一到,商汤一天跌了将近一半,跌破发行价,市值蒸发800多亿港币。那城市里的那些项目呢?到2022年,智慧城市在商汤的收入里只剩下29%。公司自己的说法是调整智慧城市业务、聚焦头部客户;城市的数字化项目做完了,也就不了了之了。
旷视过了会,等了三年多也没拿到注册,2024年底自己撤回了,冲刺上市那几年亏了将近150亿。依图更早,2021年就撤回了科创板的申请。反正最后是股民买单:政府出钱,政府给你找订单,让你去做收入,做完了以后去上市;上市了以后股民接盘,然后政府退出。大概就是这么一个路子。所有这些公司以及他们做的项目,就是一地鸡毛。这个循环生意,原来四小龙已经做过一遍了。
那现在机器人数采中心这些钱,到底是哪些城市在给呢?四小龙那一波钱主要是从上海、广州来的。上海这头是上海国际集团、上海国盛、上海人工智能产业股权投资基金、徐汇资本;广州这头是广州基金、南沙金控、越秀产业基金。再往外,四川天府新区给订单,江苏泰州当基石。
机器人这一波,名单就更长了。大城市的市一级,北京机器人产业基金、中关村科学城、上海科创基金、天津算力基金都进了宇树;区县一级更热闹,北京石景山、无锡、惠州惠阳、四川宜宾,都在给机器人公司送钱、送订单、建数采中心。为什么非得落在自家门口呢?中国政府基金有个特点:谁投了钱,产业基地、回报就得回到当地去,行话叫做“返投”。
基金投出去的钱,要按一定比例投回本地企业。这东西为什么存在?因为对于地方来说,引导基金本来就是招商引资的工具,钱投出去,要换回来的是厂房、税收和GDP。2025年1月,国务院办公厅专门出了个文件,叫做《关于促进政府投资基金高质量发展的指导意见》,原文是“不以招商引资为目的设立政府投资基金”,鼓励取消基金和管理人注册地限制,鼓励降低或者取消返投比例。
专门有文件来劝这件事,可是地方的焦虑是劝不住的。虎嗅的文章里头写过,一位内陆经济大省的主管同志视察的时候说过:我们错过了新能源车,整个产业红利被合肥这些城市吃了,如今机器人的红利,我们可不能再错过了。“输在起跑线上”这件事,真的是让人念念不忘。
三条出路与这一轮的代价
从家长一直到各级领导,都对“输在起跑线上”念念不忘。国家发改委去年11月也敲过警钟:全国已经有超过150家人形机器人企业了,半数以上是初创或者是跨行进来的,要着力防范重复度高的产品扎堆上市、研发空间被压缩等风险。本来咱们每一家企业融到的钱就有限,现在再做这么大规模的重复建设,那肯定最后是一地鸡毛。
原来在互联网时代,咱们也玩什么百团大战、千团大战,但是那个投入相对来说是少的,而且当时是经济上升期。后来大家看到了这么多车企造车,有多少车企最后一地鸡毛?现在我们又看到了150多家机器人企业在造机器人,数采中心撒得满地都是。投钱的人不要回报,要的是落地;买机器人的人就是投钱的人。真正掏钱用机器人的终端用户,在这条链条上压根就不存在。这是一种非常非常反商业的玩法。
那中国的人形机器人最后会走到哪去呢?给大家举三个例子。第一条,就是行差踏错,路子就错了。比如VR、AR这条路,Meta拼命往里冲,苹果最后还做出了Vision Pro。所有这些设备都是在中国生产的,不管是Meta的Oculus系列,还是苹果的Vision Pro,都是在中国造的。
Meta最后说不玩了,以后要好好去做AI,把VR、AR的团队裁了一大帮人。苹果随着蒂姆库克下课,它的vision Pro应该也就绝版了,后边应该也不玩了。这就是一条路:这条路未来是走不通的。第二条路,就像大疆这样。大疆2006年在深圳起家,头几年在无人机圈里头也不显眼,可是人家憋足了劲往前走,算法和易用性都真的突破了,最后引领了整个行业。
第三条路,就是iPhone这条路。iPhone大部分是在中国制造的,可是背后那行小字写得清清楚楚:“加州设计,中国组装。”设计和底层这些IP都在美国。手机还有一个更扎心的例子:这么多中国手机厂商,到今天都还是跟着谷歌的安卓在转来转去,没有谁真做出自己的东西来。华为号称做了鸿蒙,但是这东西到底怎么样,反正我也没用过。
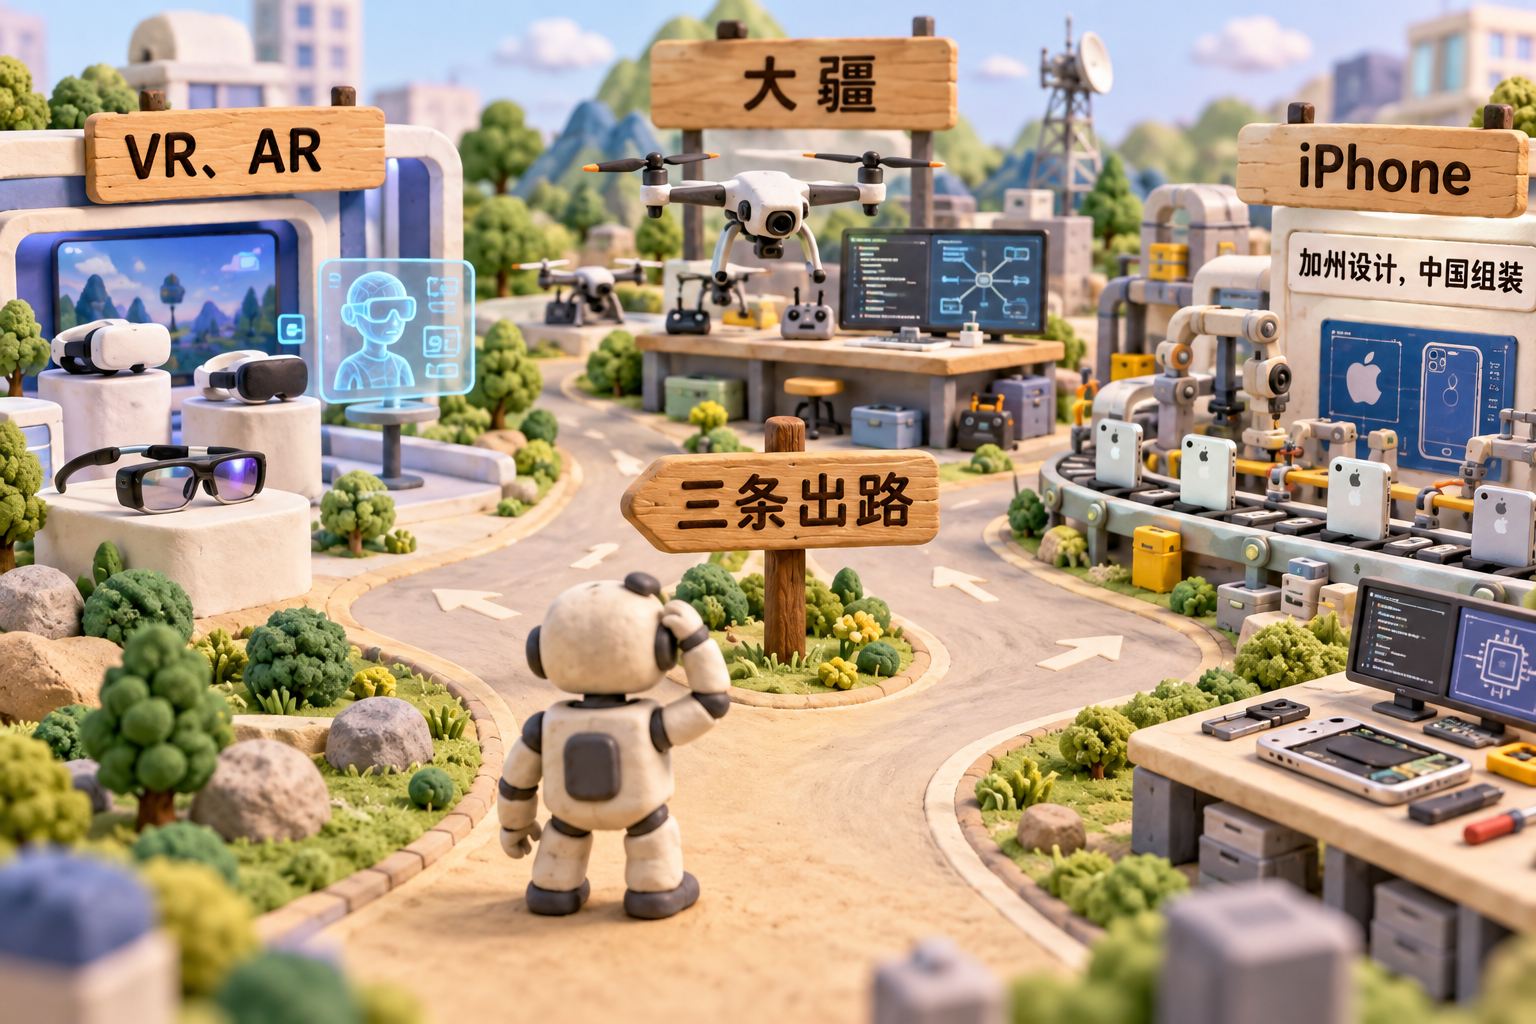
三条路:要么我们彻底地走错了,人形机器人这条路就没有,就跟VR、AR似的;第二个,就是我们自己憋一憋,有可能在人形机器人赛道上憋出大疆来;第三个,就是我们把所有的零部件都做好,由美国人去把底层的东西做好,把芯片、算法、模型做好,我们只负责组装,只负责赚辛苦钱。这就是三条出路。
机器人物理AI这一块,数据搜集和训练,咱们现在基本上是在做无用功。一边在做无用功,一边还在做假账,再去骗股民的钱,这是纯浪费,完全不符合商业逻辑的一种浪费。中国,我个人猜测,可能会沦为零部件供应商。电机、行星滚柱丝杠、谐波减速器,还有摄像头,这些咱们肯定已经做到世界领先了。可是现在造整机的这帮人,像宇树、优必选以及智元,很难活过这个周期。大家起了个大早,最后给美国人供零件去了。
总结一下,中国人形机器人这一轮,政府的钱花得太多了,机器人卖给自己人,转成了一门循环的生意。真正难的大脑,大家分头干、凑合干,没有人下死力气。钱烧了还能再融,弯路走过去,时间就追不回来了。
好,今天这个故事就讲到这里。感谢大家收听,请帮忙点赞、点小铃铛、参加Discord讨论群,也欢迎有兴趣有能力的朋友加入我们的付费频道。
再见。
背景图片