大家好,欢迎收听老范讲故事的YouTube频道。谷歌跌出上市以来最惨的一天,亚马逊盘后跟着跳水,英特尔盘后崩得更狠。这到底是AI泡沫破了,还是在倒车接我上车?
三份财报之后,市场到底在怕什么
先说谷歌。10月28号美东时间收盘以后,谷歌发了三季度的财报。第二天收盘,谷歌跌了12.6%,盘中一度跌到15.8%。这是它2004年上市以来最惨的一天,比2020年3月疫情那次还惨,一天蒸发了差不多5,000亿美金的市值。美国股市历史上,单日蒸发这么多市值的,它排第二。排第一的是2025年1月DeepSeek发布出来那天的英伟达,谷歌现在荣登第二。
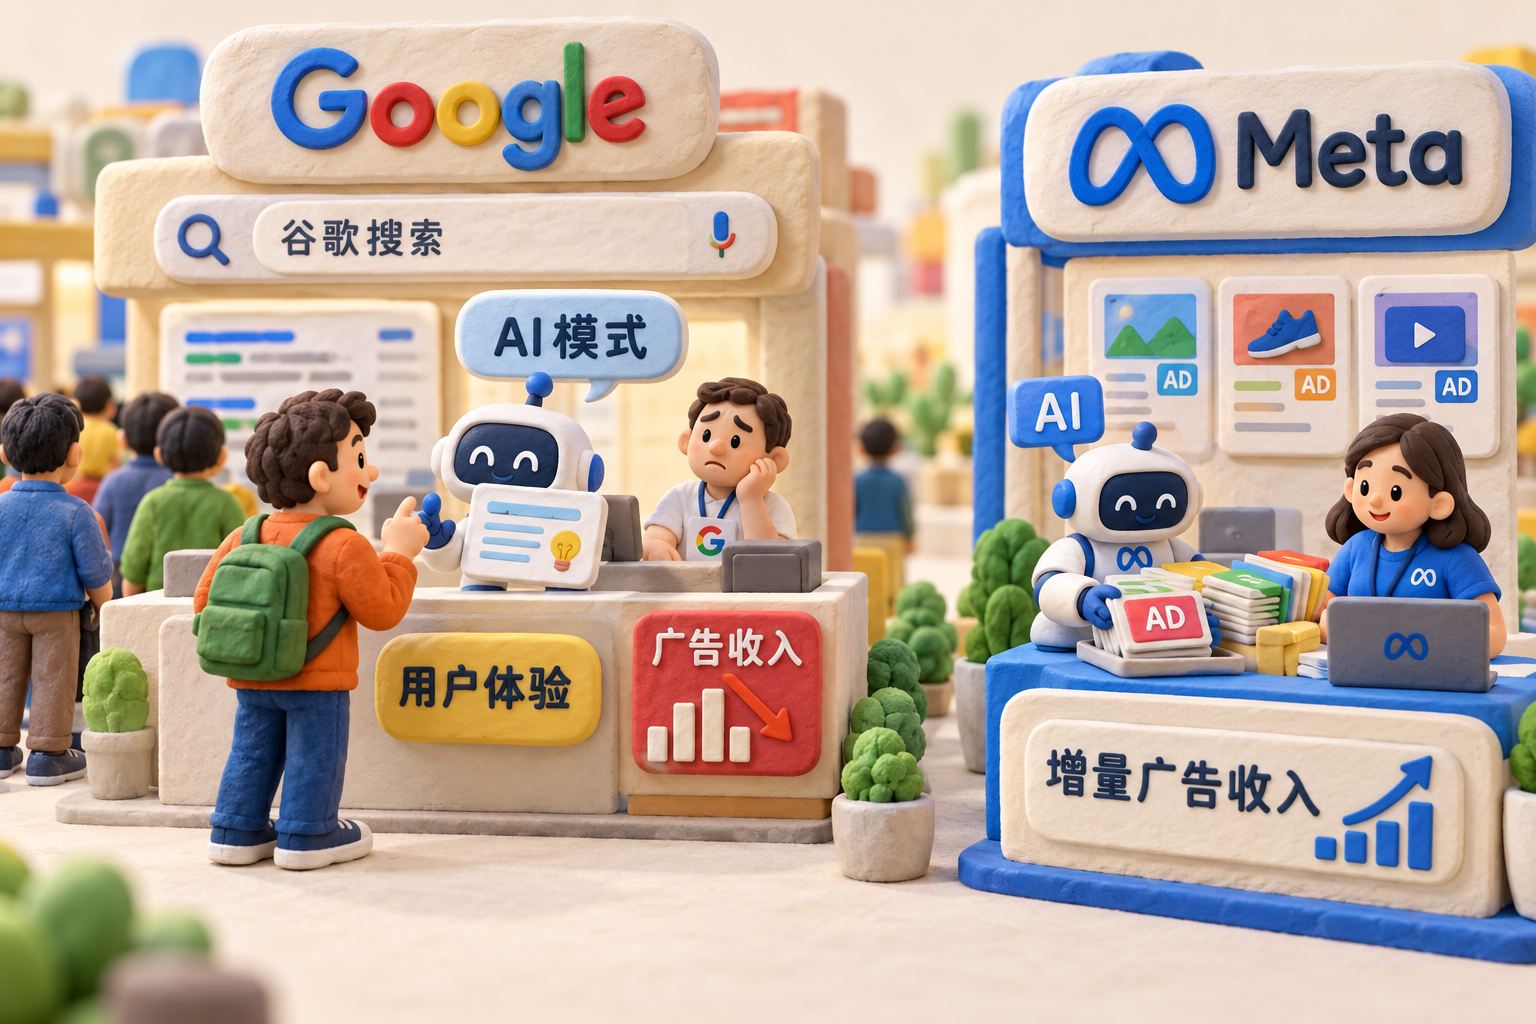
为什么跌?搜索广告这一个季度只涨了12%,华尔街原来指望是15%左右。年初一季度还涨了19%,二季度是17%,一个季度比一个季度差。财报电话会上,谷歌的首席商务官辛德勒自己说,AI模式的查询涨得很猛,这是有影响的,因为在AI模式里看到的变现水平更低了。翻译成大白话就是,用户用AI搜索用得越多,谷歌挣到的广告费就越少。
再说亚马逊。10月29号收盘以后,亚马逊也发了财报,线上卖货只涨了2%。通货膨胀还有3%点几,实际上就是在下滑,是2023年初以来最差的一次。四季度的营收指引也比华尔街预期的要低,盘后又跌了将近7%。亚马逊三季度光买设备就花了770多亿美金,过去12个月的自由现金流是负的424亿美金。
原来咱们都说这个公司亏了、赚了,其实没那么重要。真正一个大公司要完蛋,只有一个信号,就是现金流枯竭。只要手里有现金流就不会死,但是现在谷歌、亚马逊、微软、Meta,所有的这些公司都是负现金流,钱哗啦啦地往外流。
同一天收盘以后,英特尔也发了财报。数据中心业务涨了78%,是15年以来最好,可四季度营收指引只给了150亿到160亿美金,华尔街原来指望的是170亿美金,盘后直接跌了20%还多。跟着跌的还有一连串,比如美光跌了5%,ARM跌了3%,纳斯达克指数跌了1.38%。反倒是微软基本上平盘,Meta还涨了2%。
最扎心的是时间点。就在三天之前,10月26号,Anthropic把招股说明书正式交给了美国的证监会,也就是SEC。费城半导体指数那一天涨了2.8%,真是一个月没见过涨,就那一天涨了2.8%。科技股刚修复了一天,转头又死给你看了。
我昨天还专门去问了我的理财经理,说我是不是该买点科技股了,是不是有人接我上车,倒车已经倒回来了。他给我的建议是,等11月3号美国中期选举的结果出来以后再说。我现在觉得,我这位理财经理还是非常英明神武的。
付鹏也专门出来提醒大家注意这个时间点。他原来是东北证券的首席经济学家,现在说股票的人都要谨慎,所以他不会说要涨要跌,更不会说美股怎么样,只能建议大家记住特定的关键时间点。他上一次让大家记住的是二季度,这些美股大厂的自由现金流第一次转负。这一次,他又让大家记住,谷歌、亚马逊这些公司不但现金流转负了,传统业务收益也在崩塌。
吓人归吓人,网上流传的几种说法,咱们都看看有没有说到点子上。第一种是AI泡沫破了,可是看看这三家的AI生意:谷歌云这一个季度收入翻了一倍还多,亚马逊的AWS涨了39%,是几年来最快,英特尔的数据中心涨了78%。泡沫要是破了,最先塌的应该是AI相关的收入,可这块都涨得很猛。
第二种说法是谷歌的模型不行。谷歌10月28号刚发了他们家的Gemini 4 Carbon,在Artificial Analysis上的智能排名排到第一。模型拿到第一的第二天,股价就跌出了上市以来最惨的一天,模型根本就不是问题。第三种说法是财报没达到预期,属于正常调整。谷歌营收比预期只差了不到1%,英特尔三季度的营收和利润都超预期了。差了这么一点,不能砸穿5000亿吧?这个账对不上。
我的判断:资本在给Anthropic上市让路
谷歌、亚马逊这一跌,不是AI泡沫破了,是Anthropic上市之前,资本在倒车接人。这就是咱们今天的一个结论。硅谷这帮人把能借的钱都借干净了,抗风险能力肯定是在往下降。马斯克前几天把这条线画出来了:没有AI之外收入的新云厂商,可以让它死,可是微软、亚马逊、谷歌这三朵云,不可能让它们死掉。资本就只能不停地敲打它们,你死不了,但是我要收拾你一下。
正赶上Anthropic要上市,谷歌、亚马逊是它外边最大的两个股东,上市之前先把这俩砸下来。底气在这一笔账上:上个季度,谷歌靠着Anthropic和SpaceX记了990亿美金的账面收益,亚马逊靠Anthropic记了534亿的账面收益。这笔账后边咱们细算。
至于英特尔,跟AI泡沫关系也不大,是PC这根老命根子崩了。因为内存涨价,PC卖不动了,所以英特尔的收益在下降,大家用脚投票,跌了20%。至于美光、SK海力士、三星、博通、arm这些股票跟着跌,我一直觉得,这些股票走不出独立行情来,更多的是随大流。别人怎么走,它就是一个放大器。
这些存储股就是跟着放大:AI股涨,它们就跟着一起涨;AI股跌,它们就跟着一起跌,而且上蹿下跳。涨的时候,它们比其他AI股涨得猛;跌的时候,也比别人跌得猛。所以最后崩的,肯定是落在谷歌、亚马逊、英特尔这些人身上。
那要从钱说起。先说硅谷这帮人是怎么把钱借干净的,接着说马斯克那句“新云要死一大片”,还有他自己那400亿美金是怎么借来的。然后说说谷歌、亚马逊为什么不在新云那一堆里头,可是也没躲过去,挨了锤子。再把倒车接人这笔账好好算一算,最后稍微讲两句Intel。
硅谷把能借的钱,都押上了AI基建
为什么大家都在拼命借钱?我的观点是,现在大家在做AI基建这一块,肯定是无所不用其极,把自己能借的钱全都借得干干净净了。但凡少借一笔钱,都是对未来的不负责任。跟大家讲个故事,以前猎豹移动上市的时候,有人去问傅盛:“猎豹成功上市了,你有什么遗憾没有?”一般上市的人,都会被问这个问题,让他们去装个逼嘛。
傅盛说,最大的遗憾就是在上市之前冲刺买量的时候,没有敢把手里的最后一分钱花出去,原因是怕把钱花完了以后出事。但是后来就后悔了,说流量这个东西会越来越贵,那个时候如果多花出去一点钱,把最后这点老婆本,或者叫棺材本,都花出去,估值会更高,回报也会更高。这就是他当时最大的遗憾。
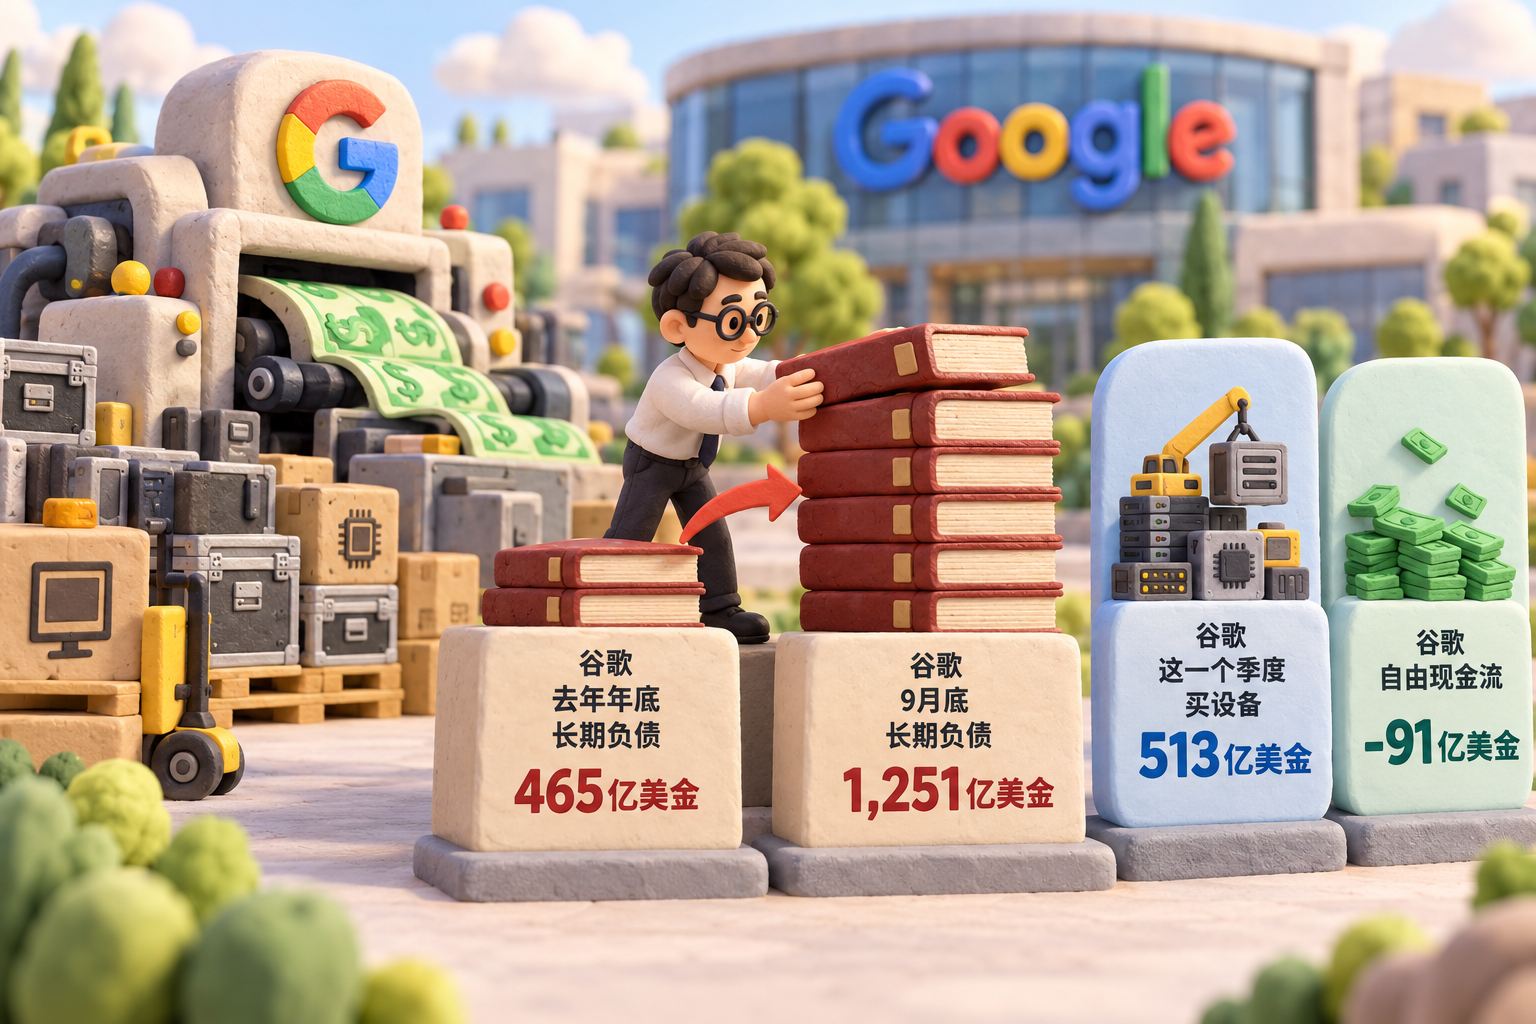
现在硅谷其实是同样的问题,大家都看到未来的方向了,就要往上冲。我们来看看这几家这一年都借了多少钱。谷歌6月份做了一件上市20多年来没干过的事情:增发股票,净募了850亿美金左右。在9月底,它的长期负债涨到了1,251亿美金,去年年底才只有465亿。你看它涨了多少,印钞机开始借钱了。原来谷歌是非常挣钱的公司,这一个季度买设备就花了513亿美金。
自由现金流-91亿,谷歌连着两个季度都是负的自由现金流了。谷歌的CFO还说,明年的资本开支还要明显往上加。这还只是记在账面上的,谷歌这一季的季报里,还有1万多亿美金的未来现金承诺没进资产负债表。1万多亿美金,多吓人!数据中心的长约、电力的长约、内容的授权,都装在这里头。彭博社把它加在一起,标题叫做“AI敞口超过1万亿”。
Meta三季度自由现金流是负的21亿美金,2012年以来头一回转负。10月26号,Meta又宣布要发最多950亿美金的股票。它未来要付的钱,包括还没起租的租约,加上不能取消的合同,合起来有8,000多亿美金,一年前是1,000多亿,这也是在卯足了劲往上冲。
更狠的是,Meta还要新搞一类没有投票权的C类股票,明年1月生效。它的独立董事委员会在文件里写得很明白,按照这个规模去借债,可能伤到公司的信用评级。那就换个法子发股票,但是不给投票权,钱你出,事我来定,走这么一条路。
亚马逊的长期负债,从去年年底的656亿美金涨到了6月底的1,289亿美金。亚马逊的CEO贾西在电话会上说,这是千载难逢的机会,明年的资本开支还要比今年明显更多。微软这个月发了250亿美金的高等级债,这是它2017年以来头一回回到美国投资级债市。英特尔三季度也增发了230亿美金的股票。
微软还有一招,是改尺子。7月份,它改了会计口径,数据中心的长期租约,原来按照15年来分摊,现在按25年来分摊。原来租了这个东西是除以15,每年分摊一块成本,现在除以25,就可以少摊一点,报出来的资本开支一下就少了一大截。还没起租的数据中心租约,它手里还有3,291亿美金。钱照花,账面看着好看那么一点点。
借钱只是头一层,第二层是金融工具都要用到极致。10月26号,美银、花旗、摩根士丹利加上黑石,攒了一个630亿美金的特殊目的公司。这个公司借钱去买博通的芯片,买完以后租给Anthropic。630亿里头,435亿是银行放的第一顺位贷款,剩下的195亿是黑石放的第二顺位。博通给最优先的435亿兜底残值,就是如果芯片未来不值钱了,博通负责兜底,玩了这么一手。
卖货的给买家兜底,这已经不是头一回了。之前阿波罗和黑石给Anthropic融的350亿,博通也是兜了最多290亿。Meta去年也是这么玩的,它跟蓝色猫头鹰合伙建路易斯安那州那个叫做Hyperion的数据中心,270亿美金,蓝色猫头鹰占80%,Meta只占20%,可是残值是Meta自己兜着的。
等于就是我借钱,你让我把数据中心修起来,挣了钱咱们一块分,亏了钱我负责赔,是这样一种玩法。账面上看是别人的资产,出了事,Meta还是得填这个窟窿。为什么绕这么一圈?因为钱借在这个特殊目的公司上,是不记在Anthropic、博通自己的账面上的,报表很好看,杠杆照样加。
控制权也一样攥得死死的。Meta发的C类股没有投票权,Anthropic的招股说明书里也写着,7个联合创始人手里有一类特别股,攥着50.1%的投票权。上市以后,你买多少股票,公司都是他们说了算。
这就是我说的,收益和控制权是创始人和老板的,风险往外摊:摊给买债的,摊给没有投票权的股东,摊给替客户兜底的供应商。可是all in以后,一定代表一个问题,就是你的抗风险能力会变差。那抗风险能力会差到什么程度?
马斯克说的新云危机,与SpaceX的融资
马斯克前几天替大家把话挑明了。10月25号那个礼拜天,Social Capital的创始人帕利哈皮提亚在X上说,新云这帮公司组织混乱、资本不足。马斯克在底下回了一段,说过去这几周,债务市场几乎完全切断了钱。只要一家公司没有独立于AI数据中心之外的可观收入,就拿不到钱了。这意味着200多家新云会像孔雀鱼一样大批死亡、被兼并,有的能熬过去,但是不会很多。
先说说新云是什么。大模型公司缺卡,就去找谷歌、亚马逊、微软这些老云,但是到了那里又排不上队,于是就冒出一批公司,专门借钱买英伟达的卡、建机房,再把算力租出去。CoreWeave、Nebius、Lambda、Crusoe都是这一类的公司。说白了就是二房东,借钱买卡,靠租金还债。马斯克这段话的关键就在“独立收入”这四个字上,新云只有租算力这一条腿,租金一断,债就还不上了。
马斯克在同一个帖子上还说,SpaceX借到了400亿美金的债来买GPU,我们是投资级的,有星链和发射的收入。底下有人说,你这是把新云的股价砸下来准备抄底吗?马斯克回的是,SpaceX不会收购任何新云,没有意义。其实也很简单,论工程技术能力,马斯克在美国说第二,就没有人敢说第一。这些新云借了钱以后再去把机房建起来,肯定没有马斯克自己拿钱去建效率高。
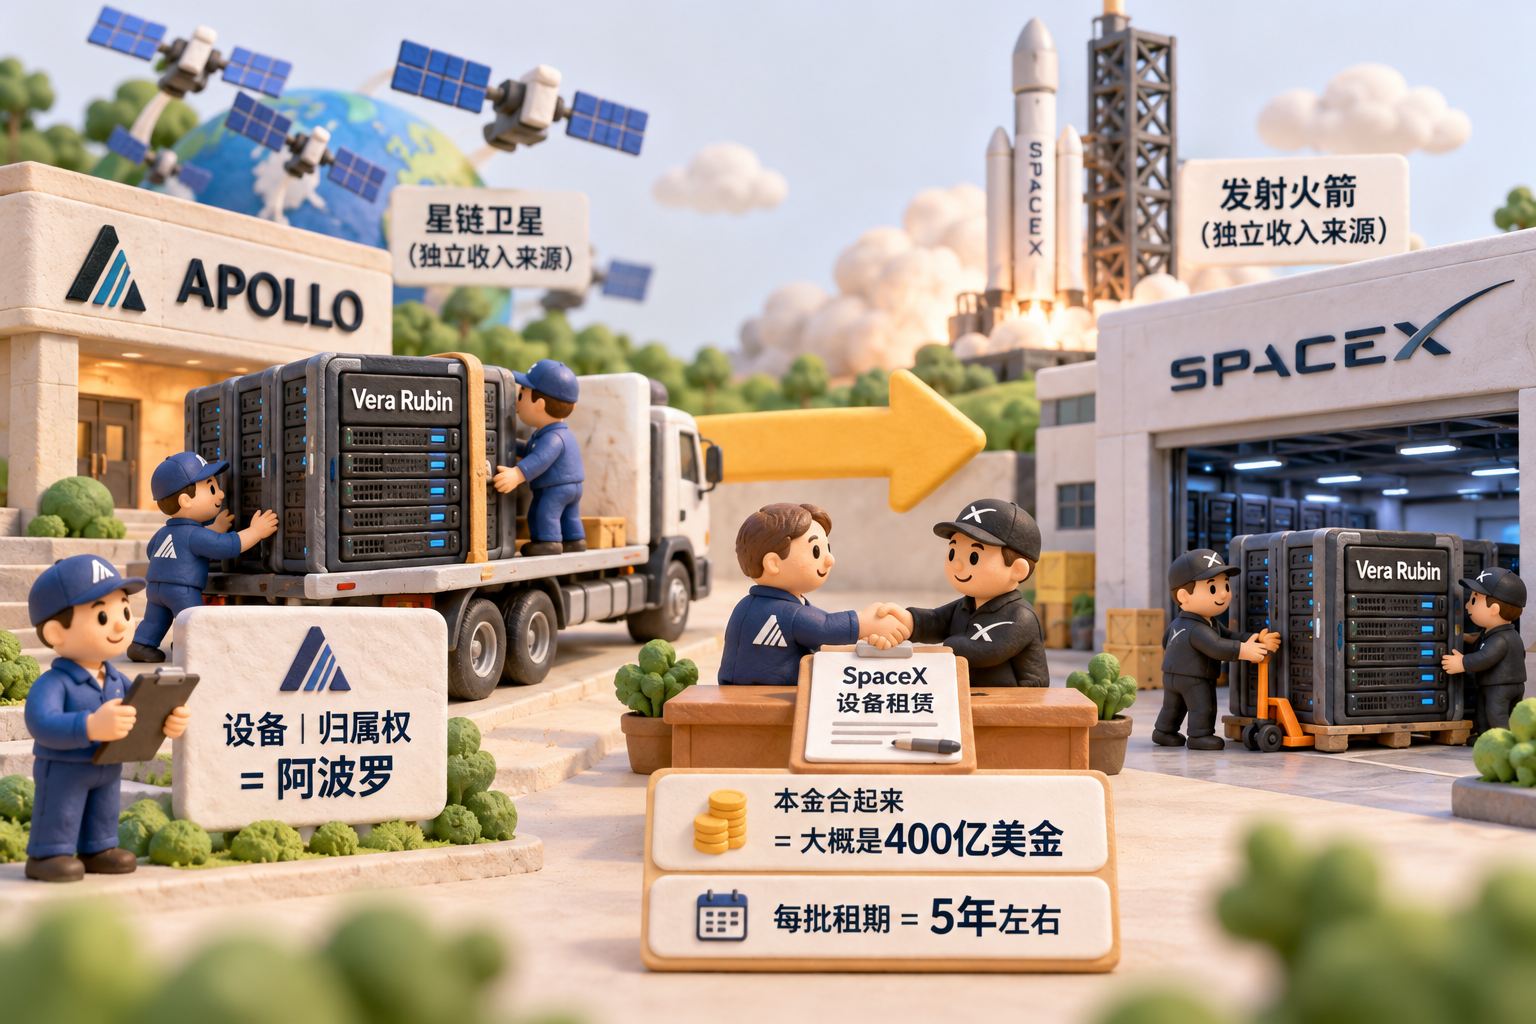
那马斯克这400亿是怎么借的?是阿波罗旗下管的一家公司出钱,去买英伟达下一代的Vera Rubin芯片和配套的服务器,买完租给SpaceX,每批租5年左右,本金合起来大概是400亿美金。芯片明年上半年开始到货,到一批起租一批。
这个其实有点像国内的供应链金融。咱们讲的蓝色猫头鹰、阿波罗这些公司,不会自己去建机房,它们只管出钱,只是机房里的机器,归属权属于阿波罗。5年租约完了以后,是不是算以租代买,再看后边残值怎么处理。所以马斯克嘴里那个400亿借款,跟阿波罗那个400亿的设备租赁,是同一笔钱的两张脸。对于马斯克来说就是借钱,记在账本上的是租设备。SpaceX自己管这个叫史上最大的GPU融资承诺。
为什么非得是租,不能直接借?彭博社的报道是,这笔债挂在一个不进SpaceX资产负债表的实体身上,发的是私募债,高盛的银行家牵头,阿波罗带队的投资人来买,由阿波罗支持的Atlas SP来管这个实体,是这样的一个架构。
马斯克后边又补了一句,这主要是可提前赎回的债,买的GPU明年一季度、二季度才到,对这个季度影响不大。可是Spacex的CFO约翰逊说,光四季度资本开支就花了350亿到400亿美金。Spacex三季度146亿美金的收入里,AI这块占了76亿,头一回超过了星链。这一个季度的资本开支差不多是200亿,去年同期才69亿,涨得很快。
人家有星链兜底,还有各种国防的订单,所以就可以去玩这个事情,可以借到钱。可就算是投资级的Spacex,日子也没有那么舒服。彭博社报道,最近几个礼拜,Spacex自己发的债价格也在往下掉,再想发就发不出去了。连马斯克脚下踩的那根钢丝都在晃悠。
那新云为什么就借不到钱了?头一个原因在美联储。今年9月,美联储新的主席沃什带头加了一次息,因为每次加息,借钱的成本就会上升。现在联邦基准利率到了3.75%至4%。
通胀还在3.7%,市场押12月再加一次,概率7成。因为10月底这一次没加,大家就觉得12月份肯定还得加。第二个原因是要钱的人太多了。摩根士丹利算过,到2028年,AI基建要从外头融1.5万亿美金。一边是利息在往上走,一边是排着队借钱的人越来越多,地主家也没有余粮了。
美联储一加息,借钱就贵了。借钱一贵,最先被掐断的就是只有一条腿的,马斯克讲的就是这个。现在大家都不愿意给这些新云融资,不愿意借钱给它们了,所以它们抵抗力会很差。你原来想的是顺着悬崖的边边走,只要最后一秒钟回款、租金回来了,就可以渡过难关。但是你走的这个边太细了,是会掉下去的。
CoreWeave的债务,已经先被市场投票
这也解释了为什么最近CoreWeave会出事情。CoreWeave是一帮什么样的人?看看那几个创始人,原来是天然气交易对冲基金的交易员,2017年开始挖以太坊,后来把矿机的显卡拿出来租,才变成了今天的新云。一帮做对冲基金、做币圈的人出来做的项目,肯定会落在马斯克说的这一堆里头。
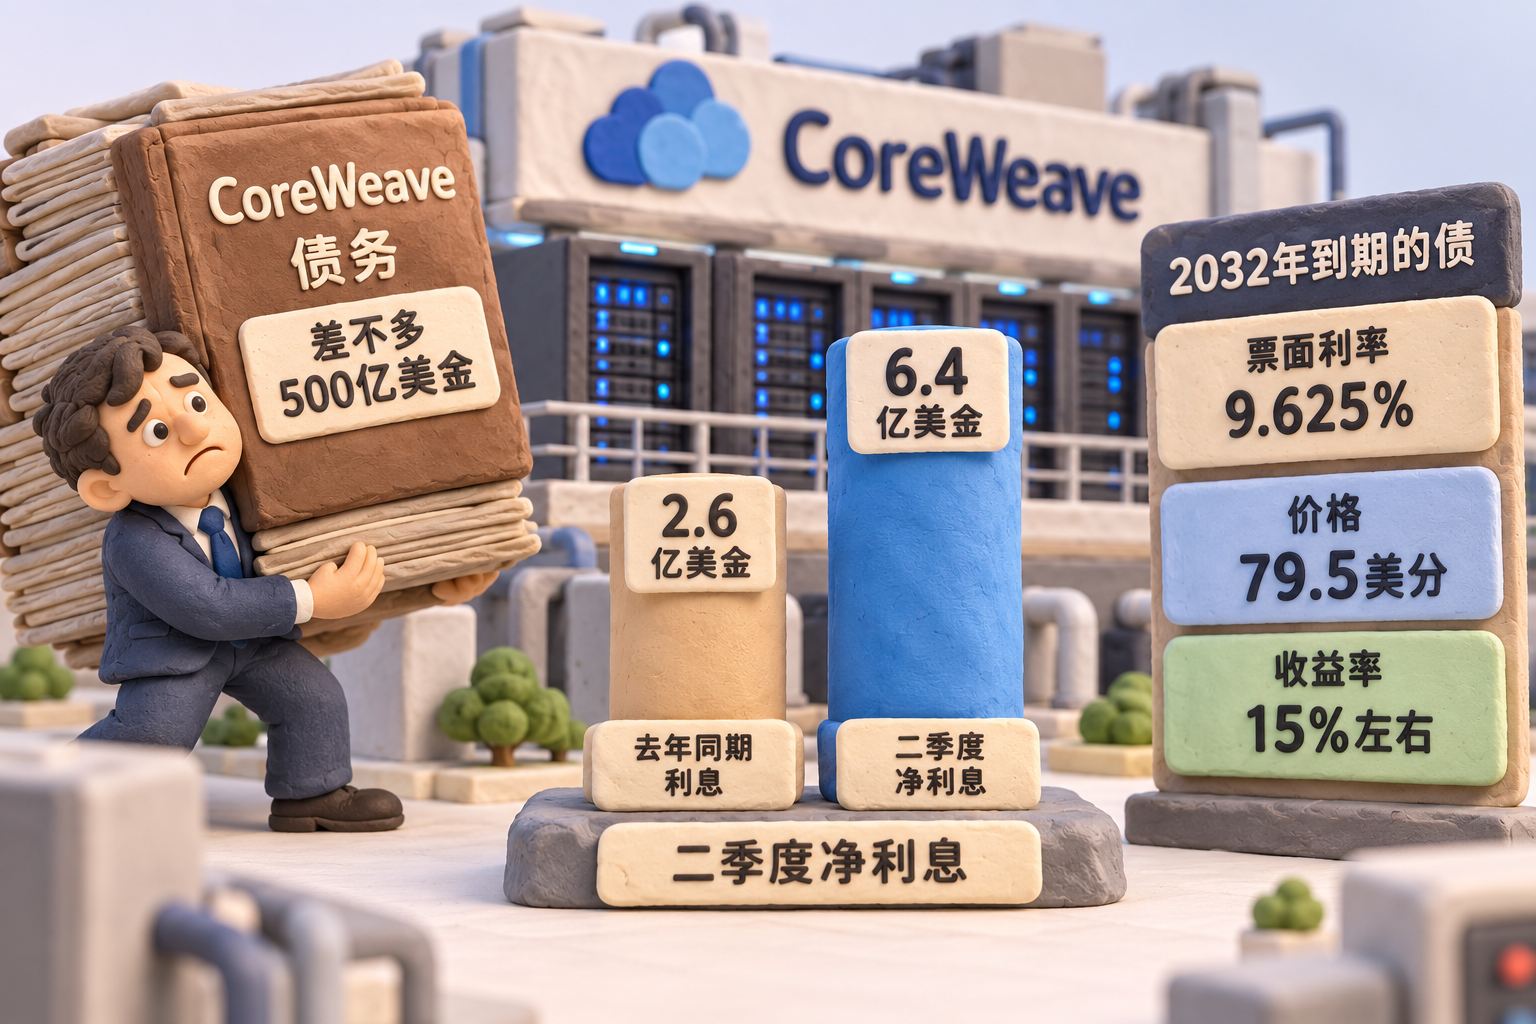
CoreWeave身上背了差不多500亿美金的债,光二季度一个季度,净利息就是6.4亿美金,去年同期它的利息只有2.6亿美金。10月14号,它的股价一天跌了15.5%。它有一支2032年到期的债,票面利率是9.625%,跌到了79.5美分,收益率冲到了15%左右,债券市场先投了反对票。按照违约互换的报价算,市场押它5年内违约的概率已经过半了,就是它这个5年之内一定会违约的。
CEO因特拉托说,市场这个反应是不理性的,我不知道到底谁不理性。可英伟达跟它还签了一份协议,卖不出去的算力由英伟达包圆,一直包到2032年4月。黄仁勋也出来说,新云的需求爆表,缺的是钱。这真的是亲爹兜底,可债市照样不认。关键是老黄替太多新云兜底了,面子再大,也有耗光那一天。
Gartner在10月份报告里点了名,大概100多家新云里头,CoreWeave是被杠杆压得最重的那一家。Gartner的预测是,到2030年,八成以上的新云不会再独立经营了。The Information采访了业内人士,说得更狠,最后只能剩下7-10家。现在有200家,最后剩7-10家,英伟达会给它们放宽信用、帮着挑地方、包下租约,扶着活下来。其他的估计就是兼并重组,或者直接一地鸡毛,只能自己扛。它们倒了,市场眼皮都不会眨一下。
三朵云死不掉,但旧生意的估值撑得住吗
那谷歌、亚马逊算不算马斯克说的这一堆?肯定不算。谷歌有搜索广告,亚马逊有电商,都是AI数据中心之外的大收入,正是马斯克说的那种独立收入。但是谷歌跟亚马逊遇到的是另外一个问题:它们可能会从原来有独立业务的AI领头人、技术领头人,变成基础电信运营商。这是大家真正对它们担心的地方。谷歌原来靠搜索、广告赚大量的利润,在重金砸AI;亚马逊原来靠的是电商,也在重金砸AI。
先说亚马逊,电商这一块,这一个季度销售额只涨了2%,没有跑赢通货膨胀,是真慢下来了。可现在正是电商季,马上要到双十一了,美国黑五也快了。这块地盘别人想冲进去有点难度,所以它的壁垒还算比较高,只是不涨了。
麻烦在AI这头。亚马逊手里没有一个叫得响的AI模型,也没有大家天天玩的AI agent。AWS这一个季度是涨了39%,生意是好,可这就是纯的云服务商,卖算力、收租金,你就不能值当前这个价值了。再说谷歌,谷歌的问题更严重一些,整个财报最核心的就是搜索广告。
YouTube是在往上升,可是替代不了搜索广告。一旦搜索广告下滑,或者说不及预期,这是要崩盘的。咱们去年其实讲过这个问题,大家都去问ChatGPT、问Claude了,就不去搜索了,搜索广告就没有收入了。后来这几个季度,谷歌翻过来一点,说你看我这还可以,还可以继续往前走。我觉得现在开始有点像回光返照。
从现在用户行为习惯上来看,大家已经习惯了使用ChatGPT和Claude。反正我现在遇到什么问题,基本上已经不搜索谷歌了,我的谷歌搜索引擎好几个月没打开了,不知道你们是怎么样的。这还是一个非常明显的转变。开头说的辛德勒那句话,等于谷歌自己也认了:AI模式用的人越多,广告的钱就越少。
这一个季度,搜索的付费点击只涨了8%。谷歌的CEO皮查伊在电话会上还挺得意地说,搜索的查询量是五年来涨得最快的。但是查询量再怎么涨,收到的钱变少了。摩根大通的分析师第二天一早就写了,搜索放缓的幅度比预想的要陡峭。
皮查伊还打了个比方,就像十几年前转向移动端一样,我们先把搜索的体验做得最好,然后再变现。可是十几年前转成移动端,广告就跟着搬过去了,用户在手机上照样要点广告,而且手机广告其实比搜索广告还贵。这一回,AI答案答得越好,用户就越不点广告,跟转向移动端的方式是反着的。
所以辛德勒说,要把AI模式里的广告铺给更多的用户,头一回往全球铺谷歌搜索AI模式里的广告。往AI的回答里头塞广告,用户体验跟广告的收入就只能二选一,这对于谷歌来说是很痛苦的。
模型跑分之外,谷歌卡在个人代理与部门利益
那谷歌自己有没有拿得出手的AI?还算有,Gemini 4 Carbon跑分第一,可是只比Claude Opus 5.5高一分。发布当天,只开给了一小撮做网络安全防护的人。普通开发者和用户什么时候能用上,官方一个日子都没给,根本不知道什么时候能使上这东西。
而且现在大家已经不玩跑分了,玩的是AI agent、personal agent、个人代理这些东西。扎克伯格说,Meta Muse上线头6个礼拜,美国和加拿大就有1,000多万人设了自己的个人代理。OpenAI那边叫Dots,XAI这边叫group bot。
谷歌这个时候再拿出一个模型来跑分,有点像当年Meta发Llama 3的感觉,跑分跑得很高,一出来试用,发现不是那么回事。谷歌也吸取教训,我就不给大家用了,你们也没有机会让我翻车,变成这样一个状态。
谷歌要是想做个人代理,本来应该有一个非常得天独厚的位置。Workspace、Gmail、Calendar、联系人都在它手里,它其实最适合做个人代理。但是同样一个套路,在它这里还是有限制,也是它最大的包袱,就是隐私保护、各个部门割据。说白了,各部门的利益会限制它走出这一步。
到现在为止,它自己的Gemini CLI已经挂了,6月18号起,免费用户和付费用户都用不了了,换成了闭源的Antigravity CLI。Antigravity到底现在长什么样了,我都不知道了。所以到这一步上,谷歌彻底落后了,因为后边做Workspace、做Gmail的部门在扯后腿。这跟前面我讲腾讯的Work Buddy应该搞不成是一样的。等哪天微信自己想明白了,说我要去做微信的小微,腾讯才有可能把这东西做起来。
否则就做不起来。腾讯做了这么多办公软件都做不起来,最后微信说我做微信办公,起来了;做短视频,最后做微信视频号,起来了。所以只要微信不松口,腾讯做什么都起不来。在谷歌这块也一样,搜索广告跟Workspace,只要这两个部门不松手,它做什么AI都做不起来。
但是如果谷歌只卖算力呢?谷歌云这一个季度收入翻了一倍还多,最大的客户就是Anthropic,去年就签下了最多100万颗TPU的合约。OpenAI也开始租谷歌的TPU了,甲骨文这个礼拜还宣布,要在自己的云上卖谷歌的TPU。后面谷歌可能就会变成一个核心收入更多依赖于算力出租的公司。
一个20万人的公司,这么大的公司,转了一圈,开始做算力出租,不也变成电信运营商了吗?凭什么支撑这么高的市值?电信运营商或者云服务商,利润是不可能这么高的,因为需要竞争。谷歌必须要去回答这样的问题。
Meta的广告与微软的现金流,为什么稳住了
其他的呢,Meta跟微软是不是挺住了?首先说Meta,它的广告业务已经证明了自己还是可以的。再怎么AI,你还是要发Instagram,去臭美一下,晒一下自己的照片;还是要发Facebook,去跟家人互动;还是要在WhatsApp里跟人聊天。这块基本上没变化,所以它的基本盘还是比较稳的。
Meta的广告这一季度涨了26%,每条广告的价格涨了14%,还是很猛的。Meta的财报里写着,我们现在AI上的投资,已经在带来可观的增量广告收入了。对于它来说,这件事是顺着的。不像谷歌,AI涨了,广告就降了;Meta讲的是AI涨了,广告也涨了。所以AI是在给它的广告加码,不是在抢它的广告。Meta现在找到了新的出路,也就是Metaverse这块,还是会让大家对它有一些期望。
微软也没有遇到这个问题,它押的是另外一条路,是OpenAI这条路。OpenAI近期又不上市,所以并没有直接把微软带崩。而且微软这一个季度还有186亿美金的自由现金流,这个现金还在上升。谷歌崩的那天,它基本上是平盘,并没有出什么事。
而且我觉得,微软之所以没有崩盘,还有一个非常重要的原因:微软10月26号给6万人发了自愿离职方案,说如果愿意离职,直接同意就好了。这也算是一颗定心丸。对于二级市场的投资人来说,裁员是最简单粗暴、最直接的资本回报的保证。6万人是微软员工数的27%,微软预计最后会签协议的人,大概在1,800-3,000人之间。
CNN采访了一位基金的首席投资官,他的话很直白,说我们现在开始看得出来,谁在AI上花钱花得理性,谁不理性。三朵云死不掉,可是也别指望再按照原来的价钱去算它的市值了。
Anthropic上市,牵动两个大股东的利润表
那为什么偏偏在这个时间点,这么狠地去砸谷歌和亚马逊?我觉得,它们两个崩掉,还有一个非常重要的原因:大家在给Anthropic让路。前边费半跌了这么长时间,突然修复那一两天,原因就是Anthropic把它的招股说明书扔出来了,我真的要上了。不是传言,也不是“据消息人士”,而是确确实实要干了。
10月26号交的招股说明书,股票代码叫Ant,在纳斯达克上市,高盛和摩根士丹利领着22家投行承销。华尔街日报报道,要募1,000亿美金以上,各家媒体报道的目标估值在1.5万亿到2万亿之间。招股书里写了,今年上半年收入163亿美金,账面亏损807亿。可这807亿亏损里头,有811亿是可转债衍生工具这些东西的公允价值变动,一分现金都没花。
把这一块拿掉,上半年其实还净赚了3.6亿。二季度单季,Anthropic的营业利润已经是正的9.74亿美金了,上半年经营现金流净流入了39亿。大家要看现金流,这是一家开始挣钱的公司了,所以股市才敢给它2万亿估值,往上喊。估值喊得越高,谷歌、亚马逊手里的这几张股票,账面上就越值钱。在这样的时间点,先削它两个大股东的市值,是唯一正确的解。
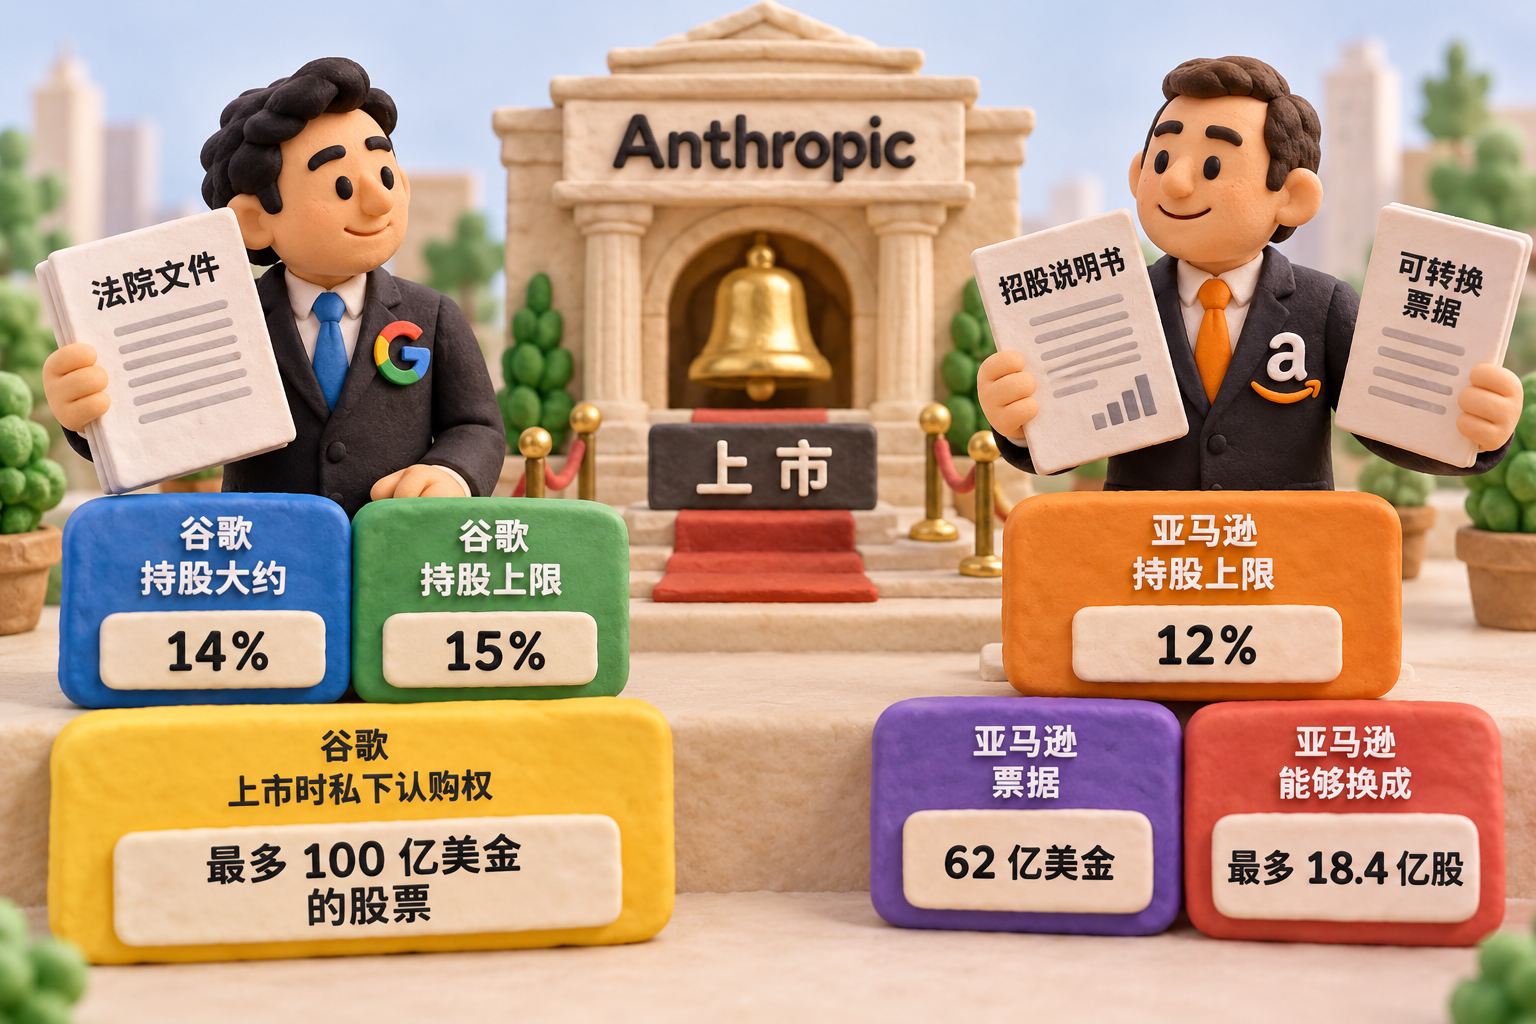
Anthropic外边两个最大的股东,第一个是谷歌,第二就是亚马逊。亚马逊从2023年到现在投了130亿美金,招股说明书里写了,它持股上限是12%,这非常高了。谷歌按照法院文件披露,持股大约是14%,上限15%。风投里头没有一家超过5%,这些金融机构都是5%以下,而谷歌跟亚马逊,一个是14%,一个是12%。
这俩跟Anthropic的关系,还不仅仅是股东这一层。Anthropic未来要付的算力的钱,最大的两笔就是付给谷歌云和亚马逊云的。它们俩既是股东,还是房东,还是对手,而且上市那天还要再加仓。
亚马逊手里有62亿美金的票据,能够换成最多18.4亿股。什么意思?就是你朝亚马逊借钱,像可转债似的,然后它在你上市那天,可以直接把这些票据换成股票。谷歌在3月份拿到了一个权利,上市的时候可以在私下认购最多100亿美金的股票。
为什么说砍就要砍它们俩?因为前头谷歌跟亚马逊是劣迹斑斑,上个季度发财报的时候,就已经把Anthropic的股价记到利润里去了。谷歌二季度记了990亿美金的权益证券收益,财报的原话是,主要是SpaceX和一家私营公司的未实现收益。990亿扣掉219亿的税,771亿进了净利润。9.11美金的每股收益里,6.26美金是这么来的。
它整个利润的2/3,是靠Spacex和一家私营公司记账记出来的。所谓没有点名的“一家私营公司”,其实就是Anthropic,其他不可能了。彭博社拆过,990亿里头,光Anthropic一家就差不多是770亿,剩下的是SpaceX。
而亚马逊二季度营业利润的275亿,加上534亿美金的营业外收益,税前一共是809亿。扣掉180多亿的税,净利润是626亿。这个534亿,亚马逊自己写了,主要来自于我们对Anthropic的投资。一季度,亚马逊也在Anthropic上记了168亿的税前收益,账面收益比主业还多。
财富杂志把这个圈画出来了:谷歌投钱给Anthropic,Anthropic拿钱去买谷歌的云算力,谷歌云增速漂亮;Anthropic增值,估值在涨,谷歌再把涨的这部分计成利润,是这样的一个循环玩法。付鹏8月份就讲过,利润里头很大的一块,就是左手投右手,然后再带着估值增长。
这些收益是按什么计价的?按照Anthropic今年5月份那一轮融资估值,是9,650亿美金,差不多1万亿。如果今年Anthropic上市,真的有2万亿往上,那它们手里所有这些票据就直接再翻一倍,又多出一大块利润。
谷歌还有一个问题,它还是SpaceX的大股东。6月12号SpaceX上市,估值1.77万亿,谷歌手里有差不多4.9%的股份,到6月底值940亿美金。上个季度那990亿的收益里,SpaceX涨上去那部分也是算利润的,只是Spacex最近不是很争气。
最近又开始往下掉,到了三季度,谷歌就在SpaceX这一块记了87亿美金的账面亏损。钱不能光涨,后头亏的时候也得记在里头,涨的时候记利润,跌的时候记亏损。所以我觉得,这也是一个非常大的原因:在Anthropic上市之前,先削它两个大股东。等Anthropic上了市,要是真能挺住2万亿,或者在2万亿美金上下晃来晃去,大家想想,谷歌下个季度的财报会变成什么样,真的是不要太美好。
站在资本的位置上想一想,等Anthropic真上市了,谷歌跟亚马逊的利润表上再往上跳一大块,那个时候再买就很贵了。现在财报正好不好看,找个理由:搜索增速掉下来了,现金流转负了,电商只涨了2%。借这些理由把它的价格砸下来,现在砸下去的价格,就是在接人上车,赶快上车。
空头早就把话喊明白了。大空头的原型Burry9月底在X上喊,为了人类的福祉,市场应该狠狠地跌,把OpenAI和Anthropic上市给拦下来。路透社之前也报过,Anthropic上市大概率要拖到11月中期选举以后。所以我那位理财经理说,等11月3号以后再说,跟这个时间表正好对上,这就像是在倒车接人。
英特尔的痛处,仍然是PC与存储涨价
再说两句Intel。Intel这20%多是怎么跌的,是不是也在倒车接人?我的理解是,它的数据中心虽然在往上涨,涨了78%,看起来很猛,但其实并不多,只有73亿美金,跟英伟达、其他这些卖存储的比起来,基本上可以忽略不计。毕竟它在数据中心里提供的是CPU,价格也没有什么优势,因为还要跟ARM CPU、AMD竞争,不可能卖太贵。
英伟达的Vera Rubin,Vera就是CPU,Rubin是GPU;英伟达的Grace Blackwell,Grace是CPU,Blackwell是GPU。Vera和Grace都是ARM架构的CPU。到这种时候,直接用纯ARM不就完事了吗,谁会去买英特尔x86的CPU?
前面有一段时间,大家在造势,说现在这么多personal agent,OpenAI的Dots、Meta的Muse、Group Bot这些东西上来,都是个人代理,需要在云端上虚拟电脑,这是CPU利好,大家赶快去买CPU。纯扯淡,那就是骗人的。为什么?因为这些东西都是跑在虚拟主机上的,整一颗大号的CPU就可以跑很多组,在这里跑ARM的CPU,其实要比跑x86的CPU划算。
ARM CPU跟x86 CPU最大的差异,就是在调度和负载比较低的时候,ARM CPU会非常省电。省电就可以少发热,就可以少耗空调,这对于算力中心来说是极其重要的。而且前面云计算留了很多空闲的CPU资源,根本没必要重新购置。英特尔这一个季度数据中心上升,是因为总体数据中心建得实在太多了,所以总能轮到它一点点。
英特尔真正要命的地方在哪?是PC。英特尔大量的收入来自PC,这一个季度PC这一块,也叫客户端业务这一块,收入了81亿美金,比去年少了5%。实际上,这一块的收入比数据中心还要大一些,这才是英特尔真正的核心利润和收入。
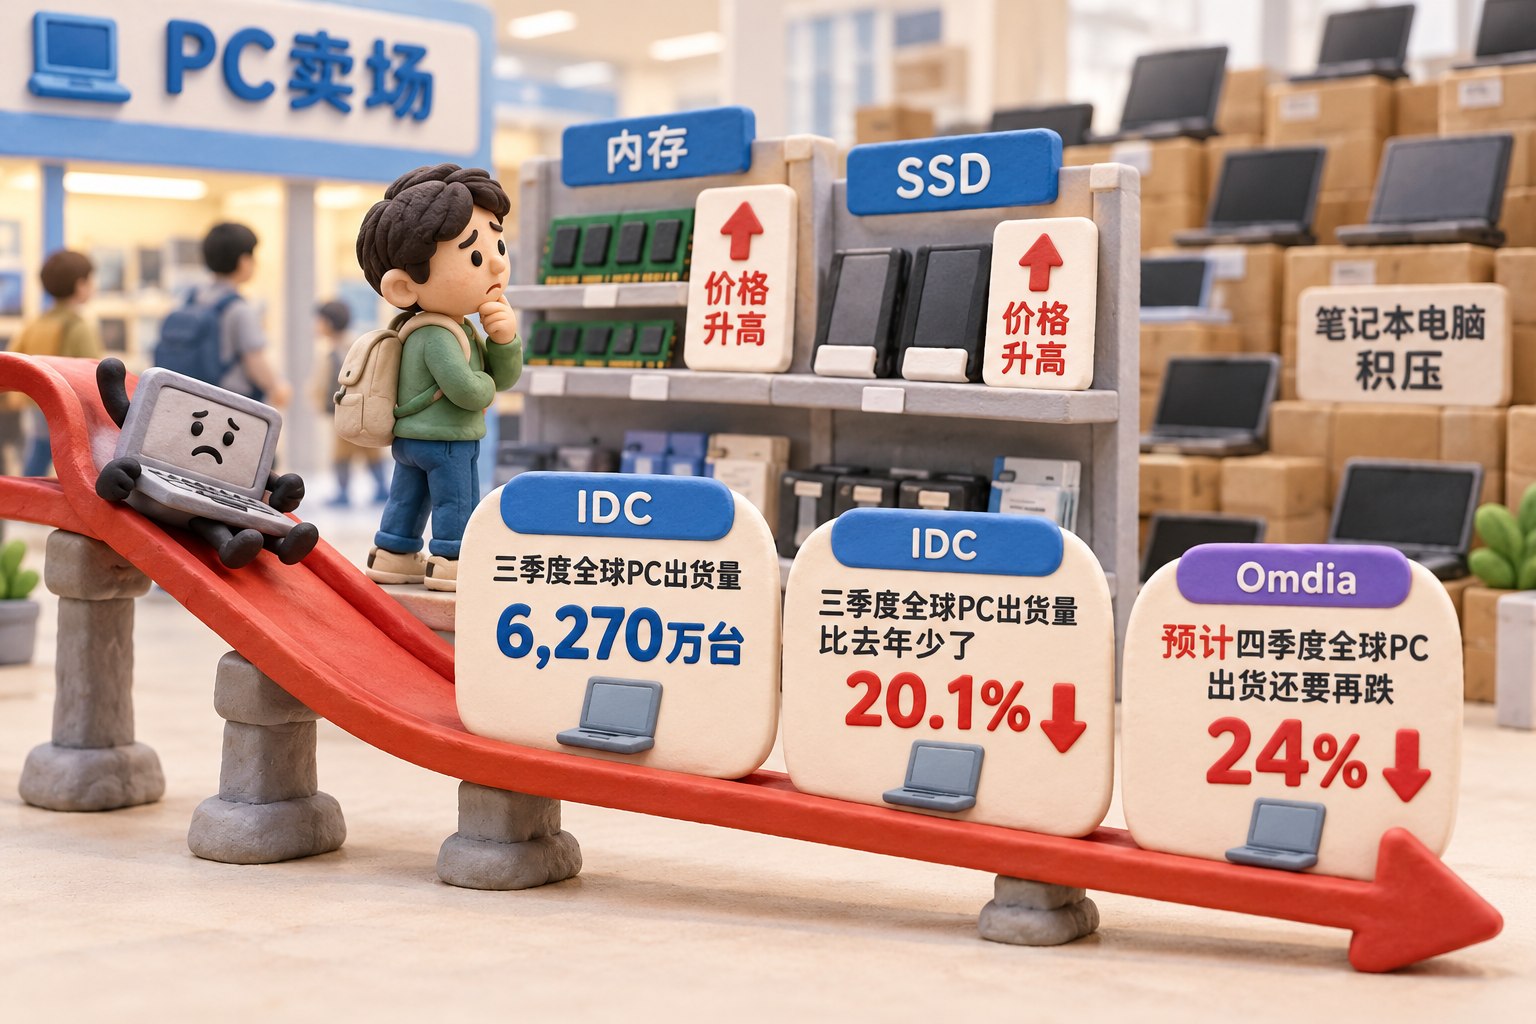
现在PC整体疲软到什么程度?IDC的数据,三季度全球PC出货量6,270万台,比去年少了20.1%。内存、SSD这些东西价格太贵了,电脑、手机都跟着涨,大家实在是不想换了。
分品牌看,惠普跌了30.9%,联想跌了22.6%,跌得最少的是苹果,跌了11.3%,而且跌得最少的这个是使用ARM CPU的。Omdia预计,四季度全球PC出货还要再跌24%。Intel自己也说了,PC这股疲软至少要维持到明年上半年,而且现在PC这一块还在被ARM蚕食。
有人会问,微软跟英伟达一块出的那台,用的是不是英特尔的CPU?不是,那台叫做Surface Laptop Ultra,10月16号开始发货,用的是英伟达RTX Spark芯片,CPU是18到20核的ARM,跟Intel没什么关系。其实大家不用太在意,因为那个surface laptop Ultra实在太贵了,起步价2,599美金,顶配5,899美金,这种东西卖不了几个。真正走量的还是比较便宜、一两千美金的,而这一块损失非常惨重。
存储这么贵,PC、手机、个人消费都被压下来了,所以存储股其实真的是拖累了大家。而且现在的存储还没涨完,TrendForce预测,四季度普通内存合约价还要再涨10%到15%,闪存涨15%到20%。英特尔四季度的营收指引就是这么被拖下来的,毛利率也要从这一季度的44%,调到下一季度的38%。
造芯片的代工业务,这一个季度收入只涨了58%,但是这一块亏了19亿美金。英特尔自己有芯片生产能力,主要是生产自己的芯片,就是左手倒右手。真正对外的芯片代工,大概只挣了5亿美金,还是几亿美金,非常少。
至于英特尔,反正我个人一直没觉得它能起来。我觉得英特尔唯一能翻身的机会,就是后边跟马斯克把Terafab搞好。今年4月,英特尔宣布加入马斯克的Terafab,要在德州奥斯汀一起建芯片厂,目标是一年造出一太瓦的算力来。否则,以现在PC的销量,Intel是起不来的。
至于什么AIPC,我从这东西出来头一天就开始讲,纯属伪需求。而且现在AIPC里头大量使用的是ARM CPU,跟Intel其实关系也不大。所以Intel这一刀,我估计很长时间缓不过来。现在比如说我上车亚马逊、上车谷歌,没准可以在Anthropic上市的时候还能挣一笔,但是如果上车Intel,就需要更有耐心一些。
回过头来,谷歌、亚马逊这一跌,不是AI泡沫破了,是Anthropic上市之前,资本在倒车接人。新云倒了也就倒了,三朵云谁也不敢让它们真的死了,也就只能隔三差五地敲打一下。至于谷歌、亚马逊到底能不能突破大公司病,在AI里头跟上潮流,谷歌有这个可能,亚马逊我觉得就别惦记了。
可亚马逊的护城河,其实比谷歌要深一些,电商是个苦活累活,别人未必冲得进去。谷歌原来挣的其实是一个快钱,就是广告这种轻资产的生意。它只要迈过大公司病这道坎,像Meta现在这样,一脑袋就冲进去了,没准还是能搞出一些不一样的东西。如果它过不去,最后会变成算力服务商、运营商,那就会很惨了。这就是咱们今天的故事。
背景图片